Ghi nhận theo khảo sát của Viện Nghiên cứu DXS-FERI trên Báo Xây dựng, lãi vay mua nhà thương mại thả nổi lên mức 13–15%/năm vào đầu quý IV/2026. Áp lực trả nợ sau ưu đãi khiến dòng tiền mua ở thực chuyển sang phân khúc nhà ở xã hội có lãi suất cố định.
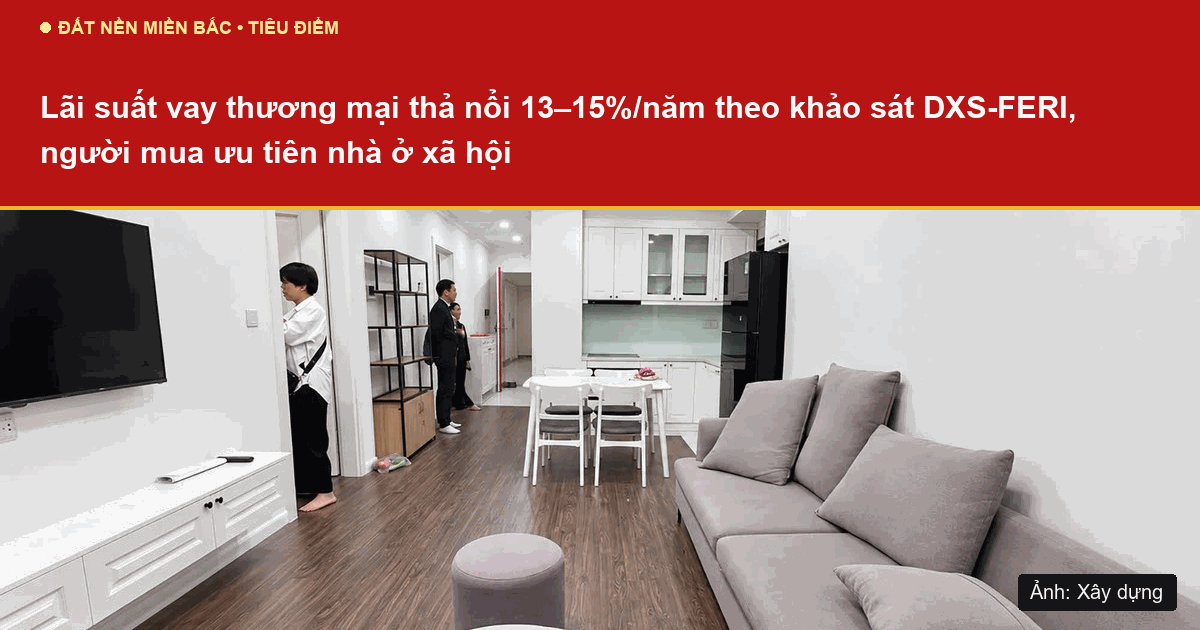
Lãi suất vay thương mại thả nổi tăng lên 13–15%/năm theo khảo sát thị trường.
Báo cáo của Công ty Cổ phần Chứng khoán MB (MBS) ghi nhận 18 ngân hàng thương mại tăng lãi suất huy động trong quý III/2026. Đến cuối tháng 9/2026, lãi suất tiết kiệm kỳ hạn 12 tháng tăng bình quân 0,3 điểm phần trăm so với quý trước. Diễn biến này đẩy chi phí vốn đầu vào của các ngân hàng tăng lên trong nửa cuối năm.
Số liệu theo khảo sát của Viện Nghiên cứu DXS-FERI cho thấy lãi vay mua nhà cố định 12 tháng đầu quý III/2026 ở mức 8,5–11,5%/năm. Mức này tăng mạnh so với ngưỡng ưu đãi 5,5–6%/năm của cùng kỳ năm trước theo báo cáo từ DXS-FERI. Đáng chú ý, biên độ lãi thả nổi sau ưu đãi đã lên mức 13–15%/năm theo khảo sát của DXS-FERI. Con số này cao hơn mức 12–14%/năm của hai quý đầu năm 2026 theo báo cáo của đơn vị này.
Chi phí lãi vay tăng cao tác động trực tiếp đến sức cầu tại các đô thị lớn. Khi lãi vay ưu đãi ở vùng 10–12%/năm, tỷ lệ hấp thụ toàn thị trường ước đạt khoảng 40% theo báo cáo của DXS-FERI. Nếu lãi thả nổi chạm ngưỡng 13–15%/năm, tỷ lệ hấp thụ dự báo lùi về dưới 20% theo khảo sát của DXS-FERI.
| Chỉ tiêu thị trường (Quý III – đầu Quý IV/2026) | Số liệu ghi nhận | Đơn vị công bố |
|---|---|---|
| Lãi vay mua nhà thương mại cố định 12 tháng đầu | Từ 8,5% đến 11,5%/năm | Viện Nghiên cứu DXS-FERI |
| Lãi vay mua nhà thương mại thả nổi sau ưu đãi | Từ 13% đến 15%/năm | Viện Nghiên cứu DXS-FERI |
| Lượng giao dịch căn hộ tại Hà Nội quý III/2026 | Khoảng 3.900 căn (giảm 33% theo quý) | CBRE Hà Nội |
| Tồn kho bất động sản tại 27/34 địa phương | Khoảng 51.950 căn/nền | Báo cáo quý III/2026 của Bộ Xây dựng |
Thanh khoản chung cư thương mại chững lại và tồn kho tập trung ở phân khúc giá cao.
Tại thị trường Hà Nội, Giám đốc cấp cao CBRE Nguyễn Hoài An cho biết giao dịch căn hộ quý III/2026 đạt khoảng 3.900 căn. Khối lượng giao dịch này giảm 33% theo quý và giảm 66% theo năm theo khảo sát của CBRE. Giá bán sơ cấp trung bình tại nội đô Hà Nội đạt 102 triệu đồng/m², giảm 6% theo quý theo báo cáo của CBRE.
Khi tính gộp cả nguồn cung tại khu vực Văn Giang (tỉnh Hưng Yên), giá sơ cấp trung bình đạt 86 triệu đồng/m². Mức giá trung bình mở rộng này giảm 9% theo quý theo khảo sát của CBRE. Nguyên nhân do rổ hàng mới có thêm nhiều dự án ngoài Vành đai 3,5 với mức giá 55–60 triệu đồng/m².
Trên phạm vi cả nước, báo cáo quý III/2026 của Bộ Xây dựng ghi nhận tồn kho khoảng 51.950 căn và nền đất tại 27/34 địa phương. Lượng hàng tồn kho này nằm chủ yếu ở phân khúc căn hộ thương mại giá cao và nhà ở riêng lẻ. Hiện cả nước còn hơn 5.012 dự án bất động sản đang trong diện rà soát tháo gỡ vướng mắc pháp lý.
Góc nhìn Đất Nền Miền Bắc: Điểm tựa từ hai kênh tín dụng ưu đãi nhà ở xã hội.
Khi lãi vay thương mại thả nổi lên mức 13–15%/năm theo khảo sát của DXS-FERI, áp lực trả nợ hàng tháng tăng rất nhanh. Một khoản vay thương mại 1,5 tỷ đồng có thể phát sinh tiền lãi từ 16 đến 18 triệu đồng mỗi tháng. Do đó, các gia đình trẻ làm công ăn lương đang chuyển hướng sang phân khúc nhà ở xã hội.
Người mua nhà ở xã hội hiện tiếp cận hai kênh tín dụng có mức lãi suất quy định rõ ràng. Kênh Ngân hàng Chính sách xã hội áp dụng mức lãi suất 5,4%/năm theo Nghị định 261/2025/NĐ-CP. Kênh 9 ngân hàng thương mại áp dụng lãi suất 6,5%/năm cho người dưới 35 tuổi theo Công văn 5340/NHNN-CSTT. Mức lãi suất 6,5%/năm theo Công văn 5340/NHNN-CSTT ngày 19/6/2026 có hiệu lực từ 01/7/2026 đến 31/12/2026.
Về điều kiện xét duyệt hồ sơ, Nghị định 136/2026/NĐ-CP (hiệu lực từ ngày 15/5/2026) đã nới rộng trần thu nhập hàng tháng. Người độc thân áp dụng mức trần thu nhập thực nhận không quá 25 triệu đồng/tháng. Người độc thân đang nuôi con dưới tuổi thành niên áp dụng mức không quá 35 triệu đồng/tháng. Hộ gia đình hai vợ chồng áp dụng mức trần không quá 50 triệu đồng/tháng.
Người mua ở thực tại miền Bắc có thể tham khảo dự án Nhà ở xã hội Việt Hàn Capital Thái Nguyên tại khu vực Phổ Yên. Tại phía Tây Hà Nội, người dân có thể tìm hiểu dự án Nhà ở xã hội Miếu Nha Xuân Phương. Ngoài ra, nhóm khách hàng dùng vốn tự có thường ưu tiên đất nền sổ đỏ như Khu đô thị Vĩ Cầm.
Khám phá các dự án trọng điểm tại miền Bắc.
- Nhà ở xã hội Việt Hàn Capital Thái Nguyên: Giải pháp an cư với gói vay ưu đãi tại Phổ Yên, Thái Nguyên.
- Nhà ở xã hội Miếu Nha Xuân Phương: Cập nhật quy hoạch và điều kiện hồ sơ tại Nam Từ Liêm, Hà Nội.
- Khu đô thị Vĩ Cầm: Dự án đất nền đô thị sổ đỏ tại Thái Nguyên dành cho dòng vốn tích sản.
- Tra cứu toàn bộ Danh mục dự án Bất động sản Miền Bắc năm 2026.
Câu hỏi thường gặp về lãi suất vay mua nhà quý IV/2026.
1. Lãi suất vay mua nhà thương mại đầu quý IV/2026 đang ở mức nào?
Số liệu theo khảo sát của Viện Nghiên cứu DXS-FERI trên Báo Xây dựng cho thấy lãi vay cố định 12 tháng đầu ở mức 8,5–11,5%/năm. Sau thời gian ưu đãi, biên độ lãi thả nổi phổ biến ở mức 13–15%/năm theo khảo sát của DXS-FERI.
2. Lãi suất vay mua nhà ở xã hội hiện nay chênh lệch thế nào so với vay thương mại?
Người mua nhà ở xã hội tiếp cận lãi suất thấp hơn mức thả nổi 13–15%/năm của vay thương mại theo khảo sát từ DXS-FERI. Ngân hàng Chính sách xã hội cho vay lãi suất 5,4%/năm theo Nghị định 261/2025/NĐ-CP. Nhóm 9 ngân hàng thương mại áp dụng lãi suất 6,5%/năm cho người dưới 35 tuổi đến 31/12/2026 theo Công văn 5340/NHNN-CSTT.
3. Điều kiện thu nhập để đăng ký mua nhà ở xã hội áp dụng từ tháng 5/2026 là bao nhiêu?
Theo Nghị định 136/2026/NĐ-CP (hiệu lực từ ngày 15/5/2026), trần thu nhập với người độc thân là 25 triệu đồng/tháng. Người độc thân nuôi con dưới tuổi thành niên áp dụng mức trần 35 triệu đồng/tháng. Hộ gia đình hai vợ chồng áp dụng mức trần tổng thu nhập không quá 50 triệu đồng/tháng.
Tổng hợp và phân tích bởi Ban Biên Tập Đất Nền Miền Bắc. Nguồn tham khảo: Báo Xây dựng (ngày 21/10/2026) và VnExpress (ngày 20/10/2026).