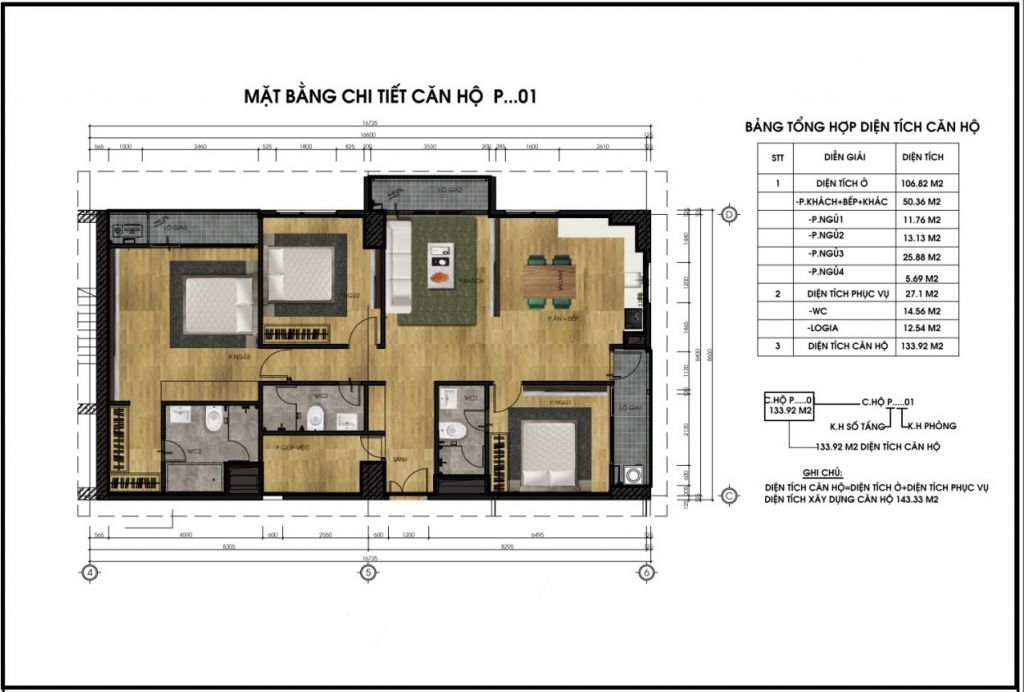
Thực hiện thủ tục vay ngân hàng mua chung cư đã có sổ hồng là giải pháp tài chính thông minh giúp nhiều gia đình trẻ sở hữu tổ ấm an cư tại Mỹ Đình mà không cần phải chờ tích lũy đủ 100% tiền mặt. Nhờ lợi thế pháp lý minh bạch vượt trội tại dự án CT5 – CT6 Lê Đức Thọ, nơi 100% căn hộ đã có sổ hồng sở hữu lâu dài, các ngân hàng thương mại đều sẵn sàng cấp hạn mức tín dụng cao với quy trình thẩm định và giải ngân vô cùng nhanh chóng.
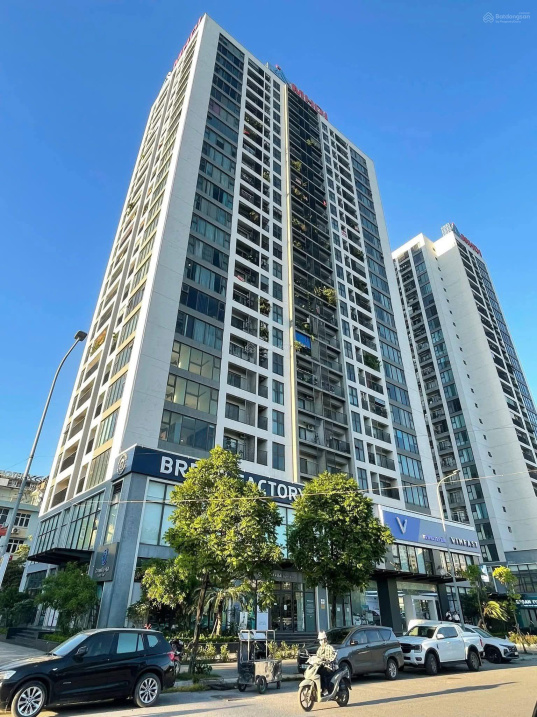
Căn hộ CT5 – CT6 Lê Đức Thọ được các ngân hàng định giá cao và hỗ trợ cho vay tới 70% – 80% giá trị
Chính sách và hạn mức vay mua căn hộ CT5 – CT6 Lê Đức Thọ năm 2026
Khi thế chấp trực tiếp bằng chính sổ hồng của căn hộ định mua, người mua được hưởng những ưu đãi tài chính vượt trội:
- Hạn mức vay vốn: Tối đa từ 70% đến 80% giá trị định giá của ngân hàng (tương đương từ 2,8 đến 5,5 tỷ đồng tùy loại căn 2PN hay 3PN).
- Thời hạn cho vay: Linh hoạt kéo dài từ 15 đến 25 năm (thậm chí 30 năm tại một số ngân hàng thương mại), giúp giảm áp lực trả nợ gốc hàng tháng.
- Lãi suất ưu đãi 2026: Các ngân hàng nhóm Big 4 (Vietcombank, BIDV, VietinBank, Agribank) áp dụng mức lãi suất cố định năm đầu từ 5,5% – 6,5%/năm; các ngân hàng TMCP (MB Bank, Techcombank, VPBank, ACB) dao động từ 6,5% – 7,8%/năm. Hết thời gian ưu đãi, lãi suất thả nổi bằng lãi suất cơ sở cộng biên độ từ 3,0% – 3,5%/năm.
Bảng điều kiện và tiêu chí xét duyệt hồ sơ vay mua nhà
| Tiêu chí xét duyệt | Yêu cầu cụ thể của ngân hàng | Lưu ý thực tế |
|---|---|---|
| Độ tuổi khách hàng | Từ đủ 18 tuổi đến không quá 65 – 70 tuổi tại thời điểm tất toán | Nếu khách lớn tuổi có thể kết hợp con cái cùng đứng tên đồng trả nợ |
| Lịch sử tín dụng (CIC) | Không có nợ nhóm 2 trong 12 tháng, không có nợ xấu (nhóm 3 – 5) trong 3 – 5 năm | Kiểm tra cả CIC của vợ và chồng trước khi ký cọc mua nhà |
| Khả năng chứng minh thu nhập | Tổng thu nhập sau khi trừ chi phí sinh hoạt phải đảm bảo trả nợ gốc + lãi | Chấp nhận: lương chuyển khoản, thu nhập cho thuê nhà/xe, lợi nhuận kinh doanh |
| Tài sản bảo đảm | Căn hộ CT5 – CT6 Lê Đức Thọ có sổ hồng vĩnh viễn hợp pháp | Căn hộ không có tranh chấp và đã được cấp sổ đứng tên chủ bán |
Bộ hồ sơ vay vốn chuẩn bị gồm những gì?
Để rút ngắn thời gian phê duyệt trong vòng 3 đến 5 ngày làm việc, người mua cần chuẩn bị 3 nhóm hồ sơ sau:
1. Hồ sơ pháp lý nhân thân
- Căn cước công dân gắn chip của người vay và vợ/chồng (nếu đã kết hôn).
- Giấy chứng nhận đăng ký kết hôn (hoặc Giấy xác nhận tình trạng hôn nhân nếu độc thân).
- Thông tin cư trú khai thác trực tuyến qua tài khoản định danh VNeID.
2. Hồ sơ chứng minh nguồn thu nhập trả nợ
- Thu nhập từ lương: Hợp đồng lao động còn hiệu lực, quyết định bổ nhiệm, sao kê tài khoản nhận lương qua ngân hàng 6 tháng gần nhất.
- Thu nhập từ kinh doanh doanh nghiệp: Đăng ký kinh doanh, báo cáo tài chính, tờ khai thuế GTGT và sao kê tài khoản công ty 12 tháng gần nhất.
- Thu nhập từ cho thuê tài sản: Hợp đồng cho thuê căn hộ/nhà phố/ô tô, giấy tờ chứng minh quyền sở hữu tài sản cho thuê và sao kê nhận tiền thuê hàng tháng.
3. Hồ sơ phương án vay và tài sản bảo đảm
- Bản gốc Giấy chứng nhận quyền sở hữu căn hộ (Sổ hồng) của căn hộ định mua tại CT5 – CT6.
- Hợp đồng đặt cọc mua bán căn hộ có chữ ký xác nhận của hai bên.
- Chứng từ nộp tiền thanh toán các đợt vốn tự có đã trả cho bên bán.
Quy trình giải ngân 3 bên: Bên Mua – Bên Bán – Ngân Hàng
Đối với giao dịch mua bán nhà đất thứ cấp có sổ hồng, phương thức an toàn và chuẩn mực nhất được áp dụng là Giải ngân phong tỏa tài khoản:
- Bước 1 – Phê duyệt hồ sơ & Thẩm định giá: Ngân hàng cử đơn vị thẩm định giá đến khảo sát trực tiếp căn hộ CT5 – CT6 và phát hành Thông báo đồng ý cấp tín dụng cho người mua.
- Bước 2 – Ký công chứng mua bán và giải ngân phong tỏa:
- Vào ngày ký công chứng tại Văn phòng công chứng, cán bộ tín dụng ngân hàng có mặt để cùng ký kết Hợp đồng thế chấp tài sản và Hợp đồng tín dụng.
- Bên mua thanh toán phần vốn tự có (khoảng 30% giá trị nhà) cho bên bán.
- Ngân hàng lập tức giải ngân số tiền vay (70%) vào tài khoản của bên bán mở tại chính ngân hàng đó, nhưng tài khoản này được phong tỏa tạm thời. Bên bán chưa thể rút tiền ngay nhưng đã nhìn thấy tiền nổi trên tài khoản.
- Bước 3 – Nộp hồ sơ sang tên & Giải tỏa phong tỏa:
- Cán bộ ngân hàng cầm toàn bộ sổ hồng gốc và hợp đồng công chứng đi nộp hồ sơ sang tên và đăng ký giao dịch bảo đảm tại Văn phòng Đăng ký Đất đai.
- Ngay khi có phiếu hẹn trả kết quả hoặc giấy xác nhận đã đăng ký giao dịch bảo đảm, ngân hàng lập tức mở phong tỏa cho bên bán toàn quyền sử dụng 100% số tiền bán nhà.
Quy trình này bảo đảm an toàn tuyệt đối: Bên bán chắc chắn nhận đủ tiền, bên mua không lo bị lừa mất cọc, và ngân hàng nắm giữ tài sản thế chấp hợp pháp.
Bảng tính tiền trả nợ hàng tháng minh họa
Giả sử bạn mua một căn hộ 2 phòng ngủ giá 4,2 tỷ đồng, vốn tự có 1,7 tỷ (40%), vay ngân hàng 2,5 tỷ đồng trong thời gian 20 năm (240 tháng), lãi suất ưu đãi 6,5%/năm cố định năm đầu:
Phương án thanh toán dư nợ giảm dần:
- Tiền gốc trả đều hàng tháng: 2.500.000.000 đ ÷ 240 tháng = 10.416.000 đ/tháng.
- Tiền lãi tháng cao nhất (tháng đầu tiên): 2.500.000.000 đ × 6,5% ÷ 12 = 13.541.000 đ/tháng.
- Tổng số tiền phải trả tháng đầu: ~23.957.000 đ (số tiền này sẽ giảm dần theo từng tháng khi dư nợ gốc giảm bớt).
Để bảo đảm an toàn tài chính, tổng thu nhập hàng tháng của hai vợ chồng nên từ 45 – 50 triệu đồng trở lên.
Bạn đọc có thể tra cứu thêm các chi phí liên quan tại bài viết thuế và lệ phí sang tên chung cư 2026, thủ tục sang tên căn hộ CT5 – CT6 Lê Đức Thọ và bài viết sổ hồng chung cư CT5 – CT6 Lê Đức Thọ.
Câu hỏi thường gặp khi vay ngân hàng mua chung cư
Hỏi: Có thể tất toán khoản vay trước hạn được không và phí phạt là bao nhiêu?
Trả lời: Hoàn toàn được. Hầu hết các ngân hàng cho phép tất toán trước hạn bất cứ lúc nào. Phí phạt trả nợ trước hạn thường dao động từ 1% – 2% số tiền trả trước trong 1 – 3 năm đầu, từ năm thứ 4 trở đi mức phí chỉ khoảng 0,5% và từ năm thứ 5 thường được miễn phí phạt hoàn toàn.
Hỏi: Nhà đang thế chấp tại một ngân hàng thì người mua có vay ngân hàng khác để mua lại được không?
Trả lời: Được. Quy trình này gọi là “chuyển giao dư nợ” hoặc tất toán chéo giữa hai ngân hàng. Ngân hàng của bên mua sẽ phát hành cam kết giải ngân thanh toán nợ cho ngân hàng của bên bán để rút sổ ra, sau đó hoàn tất đăng ký thế chấp mới cho bên mua.
Hỏi: Ngân hàng có bắt buộc mua bảo hiểm nhân thọ khi vay mua nhà không?
Trả lời: Ngân hàng Nhà nước nghiêm cấm hành vi ép buộc khách hàng mua bảo hiểm nhân thọ khi vay vốn. Khách hàng chỉ bắt buộc phải mua Bảo hiểm cháy nổ căn hộ chung cư (phí khoảng vài trăm nghìn đồng/năm theo giá trị tài sản) để bảo đảm an toàn cho tài sản thế chấp theo quy định.
Ban Biên Tập Datnenmienbac.net
Chuyên gia tư vấn cấu trúc gói vay mua nhà và quy trình giải ngân ngân hàng thương mại.
Cập nhật lần cuối: 04/10/2026 | Dữ liệu chính sách tín dụng năm 2026
Miễn trừ trách nhiệm: Thông tin lãi suất và điều kiện tín dụng mang tính tham khảo tại thời điểm cập nhật tháng 10/2026. Hạn mức duyệt vay và lãi suất thực tế phụ thuộc vào xếp hạng tín nhiệm và hồ sơ chứng minh thu nhập của từng khách hàng cụ thể.
—