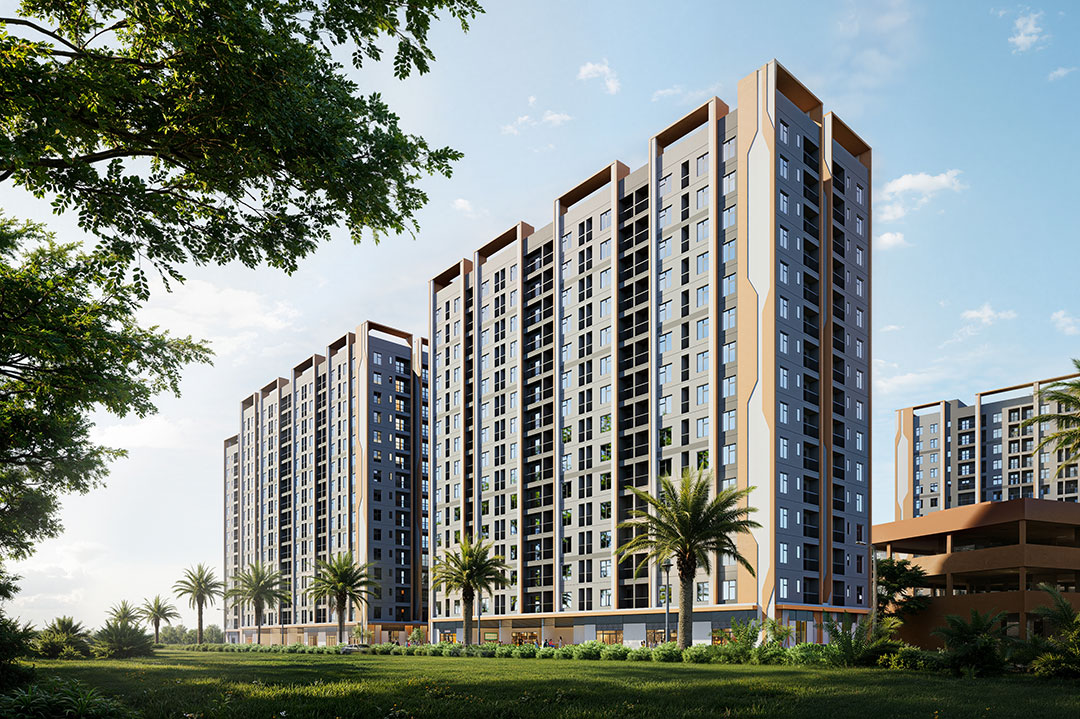
Sự kiện ký kết tín dụng NOXH Việt Hàn Capital giữa chủ đầu tư và Ngân hàng Chính sách Xã hội là cột mốc quan trọng bảo đảm nguồn vốn vay cho cư dân tại nhà ở xã hội Việt Hàn Capital.
Tóm Tắt Nhanh (Key Takeaways):
- Hợp tác chiến lược: Chủ đầu tư dự án Việt Hàn Capital ký kết thỏa thuận liên kết tín dụng với Ngân hàng Chính sách Xã hội chi nhánh Phổ Yên nhằm hỗ trợ giải ngân trực tiếp cho người mua nhà.
- Hạn mức cho vay: Tối đa lên tới 80% giá trị căn hộ theo hợp đồng mua bán được ký kết chính thức.
- Lãi suất & Thời hạn: Lãi suất chính sách cố định 5,4%/năm xuyên suốt thời gian vay vốn tối đa lên tới 25 năm (300 tháng).
- Quy trình đồng bộ: Hồ sơ vay vốn được tiếp nhận, thẩm định và giải ngân song hành theo tiến độ thi công thực tế tại công trường.
Việc ký kết thỏa thuận hợp tác tín dụng là cam kết mạnh mẽ giữa chính quyền địa phương, tổ chức tín dụng an sinh và doanh nghiệp nhằm cụ thể hóa Đề án 1 triệu căn hộ nhà ở xã hội của Chính phủ. Đối với người lao động thu nhập thấp tại Thái Nguyên, sự bảo chứng từ nguồn vốn tín dụng chính sách mang lại niềm tin vững chắc về tính khả thi tài chính khi mua nhà.
1. Ý Nghĩa Của Lễ Ký Kết Tín Dụng NOXH Việt Hàn Capital
Lễ ký kết tín dụng NOXH Việt Hàn Capital đóng vai trò như chiếc cầu nối an sinh, giải quyết bài toán cốt lõi nhất của người mua nhà: nguồn vốn đối ứng dài hạn với chi phí thấp.
Thông qua thỏa thuận ký kết hợp tác:
- Bảo đảm nguồn vốn sẵn sàng: Ngân hàng Chính sách Xã hội bố trí hạn mức nguồn vốn ưu tiên cho các khách hàng đã được phê duyệt danh sách đủ điều kiện mua nhà tại dự án.
- Rút ngắn thời gian thẩm định: Nhờ cơ chế phối hợp trực tiếp giữa phòng bán hàng của chủ đầu tư và cán bộ tín dụng ngân hàng, các thủ tục thẩm tra hồ sơ pháp lý, xác minh tài sản thế chấp bằng chính căn hộ hình thành trong tương lai được xử lý nhanh chóng.
- Giảm thiểu chi phí phát sinh: Người vay vốn chính sách không phải chịu các khoản phí bảo hiểm khoản vay, phí thẩm định hồ sơ hay các khoản phí ẩn như vay ngân hàng thương mại.
Người mua có thể tìm hiểu thêm về bài toán hiệu quả kinh tế của nguồn vốn này tại bài phân tích thuê nhà 3 triệu vs mua noxh và đánh giá phương án mua NOXH Việt Hàn chi phí bằng tiền thuê nhà.
2. Chi Tiết Gói Tín Dụng Ưu Đãi 5,4%/Năm Tại NHCSXH
Các điều khoản tín dụng được công bố chính thức bao gồm những quyền lợi thiết thực dành cho người thụ hưởng:
| Thông số gói vay | Nội dung quy định | Ý nghĩa đối với người mua |
|---|---|---|
| Mức lãi suất áp dụng | 5,4%/năm (0,45%/tháng) | Lãi suất thấp hơn 4 – 6% so với ngân hàng thương mại |
| Thời hạn vay tối đa | 25 năm (300 tháng) | Chia nhỏ khoản gốc, giảm áp lực trả nợ hàng tháng |
| Hạn mức cho vay | Tối đa 80% giá trị hợp đồng | Khách hàng chỉ cần chuẩn bị 20% vốn tự có ban đầu |
| Tài sản bảo đảm | Chính căn hộ mua tại dự án | Không cần thế chấp thêm bất động sản hay sổ đỏ khác |
| Phương thức tính lãi | Dư nợ gốc giảm dần | Số tiền phải thanh toán hàng tháng giảm dần đều theo thời gian |
Nhờ cơ chế cho vay đến 80%, người mua căn hộ Studio chỉ cần chuẩn bị vốn ban đầu từ 93 triệu đồng như đã nêu trong bài mua NOXH Việt Hàn chỉ từ 93 triệu.
3. Quy Trình 4 Bước Hoàn Tất Hồ Sơ Vay Vốn Sau Ký Kết
Sau khi thỏa thuận hợp tác tín dụng được ban hành, quy trình tiếp nhận hồ sơ vay vốn được tinh gọn theo 4 bước bài bản:
- Bước 1: Nộp hồ sơ đăng ký mua nhà: Khách hàng chuẩn bị đơn đăng ký mua căn hộ và giấy tờ chứng minh đối tượng, thu nhập theo cẩm nang điều kiện mua nhà ở xã hội gồm gì.
- Bước 2: Ký hợp đồng mua bán với chủ đầu tư: Sau khi Sở Xây dựng công bố danh sách trúng quyền mua, khách hàng ký HĐMB và nộp 20% vốn đối ứng.
- Bước 3: Lập hồ sơ vay vốn tại NHCSXH: Nộp bản sao HĐMB, hóa đơn nộp tiền 20% và đơn xin vay vốn theo mẫu của ngân hàng.
- Bước 4: Ký hợp đồng tín dụng và giải ngân: Ngân hàng thẩm định thực tế, công chứng hợp đồng thế chấp và tiến hành giải ngân trực tiếp cho chủ đầu tư theo tiến độ xây dựng. Xem chi tiết từng bước tại quy trình mua nhà ở xã hội.
Căn hộ được cấp sổ hồng sở hữu lâu dài theo hướng dẫn tại bài nhà ở xã hội có sổ đỏ không. Sau thời hạn 5 năm, chủ sở hữu được toàn quyền định đoạt tài sản, có thể chuyển nhượng hoặc cho thuê theo quy định của Luật Nhà ở.
4. Lời Khuyên Quản Trị Tài Chính Khi Tham Gia Vay Vốn
Để đảm bảo quá trình trả nợ diễn ra êm đẹp suốt 25 năm, người vay vốn cần lưu ý:
- Xác định tỷ lệ nợ trên thu nhập: Khoản thanh toán gốc lãi hàng tháng chỉ nên chiếm tối đa 35 – 40% thu nhập bình quân của hộ gia đình để tránh áp lực chi tiêu.
- Tận dụng cơ chế trả nợ trước hạn: Ngân hàng Chính sách Xã hội cho phép người vay trả nợ gốc trước hạn bất kỳ lúc nào mà không bị phạt phí vi phạm hợp đồng, giúp bạn nhanh chóng giải phóng nợ nần khi có thu nhập đột biến.
- Giữ vững lịch sử tín dụng CIC sạch: Không để phát sinh nợ quá hạn tại các công ty tài chính hoặc thẻ tín dụng để quá trình giải ngân diễn ra thuận lợi.
5. Câu Hỏi Thường Gặp (FAQ)
Gói vay sau lễ ký kết tín dụng NOXH Việt Hàn Capital có giới hạn số lượng không?
Nguồn vốn cho vay mua nhà ở xã hội được phân bổ theo chỉ tiêu ngân sách nhà nước từng đợt. Vì vậy, khách hàng hoàn thiện hồ sơ đăng ký sớm và được phê duyệt danh sách sẽ được ưu tiên bố trí nguồn vốn giải ngân kịp thời.
Lãi suất 5,4%/năm có bị điều chỉnh tăng trong suốt 25 năm không?
Lãi suất cho vay nhà ở xã hội tại Ngân hàng Chính sách Xã hội do Thủ tướng Chính phủ quyết định trong từng thời kỳ. Mức lãi suất 5,4%/năm hiện nay là mức cố định ổn định và nếu có điều chỉnh cũng luôn thấp hơn rất nhiều so với lãi suất thương mại.
Người vay có phải mua bảo hiểm cháy nổ hay bảo hiểm khoản vay không?
Theo quy định của chương trình tín dụng chính sách an sinh, người vay vốn không bắt buộc phải mua các gói bảo hiểm khoản vay đắt đỏ, giúp tiết kiệm đáng kể chi phí ban đầu cho người lao động thu nhập thấp.
Thông tin bài viết được tổng hợp căn cứ trên thỏa thuận hợp tác tín dụng và quy định cho vay nhà ở xã hội năm 2026. Quý khách hàng cần xác minh thêm hướng dẫn chi tiết từ Ngân hàng CSXH Phổ Yên trước khi ký kết hợp đồng vay vốn.