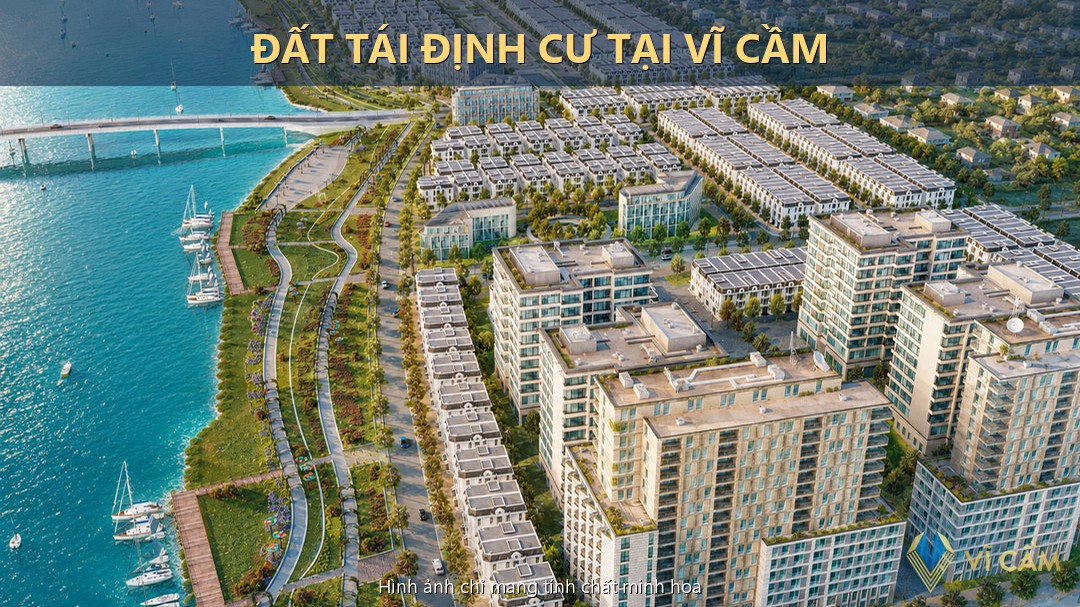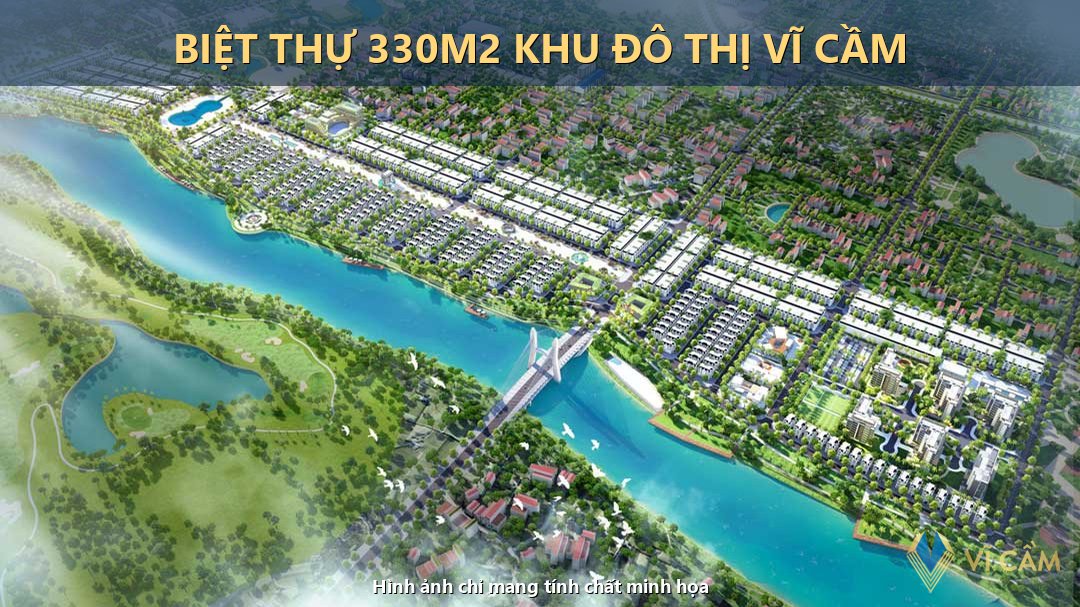
- Khu đô thị Vĩ Cầm quy mô 48,05 ha do Tập đoàn Hải Long đầu tư, tọa lạc tại phường Sông Công, tỉnh Thái Nguyên.
- Dự án đã có quy hoạch 1/500, quyết định giao đất và thẩm định ĐTM — đang xây dựng hạ tầng kỹ thuật.
- Gồm 5 dòng sản phẩm: liền kề (~780 lô), biệt thự ven sông (~210 lô), shophouse (~216 căn), tái định cư và NOXH (6 block).
Hướng Dẫn Sử Dụng Nguồn Vốn Vay Để Tối Ưu Hóa Hiệu Quả Đầu Tư Bất Động Sản Đất Nền

Quy trình phân tích tỷ lệ đòn bẩy tài chính. Hình ảnh chỉ mang tính chất minh họa.
Sử dụng đòn bẩy tài chính đầu tư đất hợp lý là công cụ gia tăng hiệu quả đầu tư nhưng đòi hỏi chiến lược quản trị dòng tiền kỷ luật.
Trong đầu tư bất động sản, việc sử dụng hiệu quả đòn bẩy tài chính (vay vốn từ tổ chức tín dụng) được xem là chiến lược quan trọng để tăng quy mô tài sản và gia tăng tỷ suất tích lũy tài sản trên dòng vốn tự có. Tuy nhiên, nếu thiếu kế hoạch phân bổ dòng tiền trả nợ chi tiết, đòn bẩy có thể nhanh chóng trở thành gánh nặng lớn đe dọa sự an toàn tài chính của nhà đầu tư. Để kiểm soát rủi ro dòng vốn hiệu quả, người mua cần hiểu rõ nguyên tắc phân bổ tỷ lệ nợ vay phù hợp.
Tại dự án Khu đô thị Vĩ Cầm (tên pháp lý: Khu đô thị Sinh thái dọc Sông Công – Khu A) do chủ đầu tư Vĩ Cầm – Tập đoàn Hải Long làm chủ đầu tư, sản phẩm có tính thanh khoản cao và hồ sơ pháp lý vững vàng tạo điều kiện thuận lợi cho việc tiếp cận dòng vốn vay ưu đãi. Việc lập kế hoạch tài chính chặt chẽ trước khi quyết định đầu tư đất nền Vĩ Cầm Sông Công sẽ giúp nhà đầu tư nắm chắc cơ hội tích lũy tài sản bền vững mà vẫn bảo đảm an toàn dòng tiền dài hạn.
Khái Niệm Đòn Bẩy Tài Chính Trong Đầu Tư Bất Động Sản
Đòn bẩy tài chính trong lĩnh vực bất động sản là việc nhà đầu tư kết hợp một phần vốn tự có với nguồn vốn vay (thường là từ ngân hàng thương mại liên kết) để thực hiện giao dịch chuyển nhượng quyền sử dụng đất hoặc mua nhà ở. Lợi thế lớn của phương pháp này là cho phép sở hữu tài sản có giá trị lớn hơn nhiều lần số vốn sẵn có, từ đó nhân cấp tỷ suất lợi nhuận khi giá trị bất động sản tăng trưởng theo sự phát triển hạ tầng đô thị.
Mặc dù đòn bẩy mang lại hiệu ứng khuếch đại lợi nhuận mạnh mẽ, nó cũng là một “con dao hai lưỡi”. Nếu thị trường bước vào giai đoạn trầm lắng hoặc lãi suất vay biến động mạnh, áp lực trả nợ gốc và lãi hàng tháng sẽ trực tiếp đe dọa đến khả năng duy trì tài sản của nhà đầu tư. Do đó, việc xây dựng các bộ chỉ số an toàn khi vay mua đất là bước bắt buộc trước khi đặt bút ký thỏa thuận.
Tỷ Lệ Sử Dụng Đòn Bẩy Tài Chính An Toàn Là Bao Nhiêu?
Để bảo đảm an toàn cho dòng vốn dài hạn, nhà đầu tư nên áp dụng các quy tắc tài chính kinh điển đã được kiểm chứng thực tế:
Quy tắc 50/50 trong phân bổ vốn vay
Theo các chuyên gia tài chính bất động sản, tỷ lệ nợ vay lý tưởng khi đầu tư đất nền nằm trong khoảng dưới 50% tổng giá trị bất động sản chuyển nhượng. Điều này đồng nghĩa với việc nhà đầu tư cần chuẩn bị sẵn lượng tiền tự có tương đương tối thiểu 50% giá trị lô đất. Hạn chế tối đa việc sử dụng tỷ lệ vay quá cao (từ 70% trở lên) vì mức độ nhạy cảm của danh mục đầu tư với biến động lãi suất khi đó sẽ cực kỳ lớn.
Chỉ số DSR (Debt Service Ratio) và khả năng trả nợ
Chỉ số DSR là tỷ lệ giữa tổng số tiền phải trả nợ hàng tháng (bao gồm cả gốc và lãi vay) trên tổng thu nhập định kỳ ổn định của hộ gia đình. Tỷ lệ DSR an toàn nên được kiểm soát dưới mức 35% đến 40% thu nhập thực tế. Việc duy trì chỉ số trả nợ thấp giúp đảm bảo rằng ngay cả khi phát sinh các sự cố ngoài dự kiến trong công việc hay đời sống, gia đình vẫn đủ khả năng chi trả khoản vay định kỳ mà không cần phải bán tháo bất động sản dưới giá trị thị trường.
3 Nguyên Tắc Quản Trị Rủi Ro Khi Vay Mua Đất Nền
Khi quyết định sử dụng vốn vay tín dụng để mua đất, nhà đầu tư nên thực hiện nghiêm ngặt 3 nguyên tắc sau:
1. Chọn gói vay có thời hạn dài để giảm áp lực gốc hàng tháng
Nhiều người có tâm lý muốn tất toán khoản nợ nhanh nên chọn thời hạn vay ngắn (dưới 5 năm). Tuy nhiên, thời hạn vay càng ngắn thì số tiền gốc phải thanh toán định kỳ hàng tháng càng lớn, tạo ra áp lực đè nặng lên dòng tiền. Chiến lược tối ưu là chọn thời hạn vay dài (từ 15 đến 20 năm) để giảm thiểu tối đa số tiền trả nợ định kỳ, sau đó sử dụng các nguồn thu nhập tích lũy để trả nợ trước hạn khi có điều kiện tài chính phù hợp (sau khi đã tính toán phí phạt trả trước hạn của ngân hàng).
2. Chuẩn bị quỹ dự phòng thanh toán ít nhất 6 tháng
Trước khi bắt đầu giải ngân khoản vay, nhà đầu tư cần duy trì một tài khoản tiết kiệm dự phòng tương đương ít nhất 6 tháng tiền gốc và lãi phải trả ngân hàng. Khoản dự phòng này đóng vai trò như một tấm lá chắn bảo vệ dòng tiền, giúp bạn tránh khỏi nguy cơ rơi vào danh sách nợ xấu khi có sự cố ngắt quãng nguồn thu nhập cá nhân ngoài ý muốn.
3. Kiểm tra kỹ pháp lý dự án và hợp đồng đặt cọc trước khi giải ngân
Đối với đất nền dự án, điều kiện tiên quyết để ngân hàng đồng ý giải ngân và định giá tài sản thế chấp ở mức tốt là dự án phải hoàn thiện đầy đủ hồ sơ pháp lý. Người mua cần rà soát kỹ các điều khoản về nghĩa vụ thanh toán trong hợp đồng đặt cọc mua đất và kiểm tra lịch trình tiến độ thực tế để bảo đảm tiến trình giải ngân khớp với tiến độ thi công hạ tầng thực tế. Quý khách hàng cũng nên chủ động tìm hiểu các thủ tục vay ngân hàng được quy định tại cẩm nang vay ngân hàng mua đất nền dự án 2026 để nắm rõ các yêu cầu về hồ sơ chứng minh thu nhập.
Đánh Giá Tiềm Năng Sử Dụng Đòn Bẩy Đầu Tư Tại Khu Đô Thị Vĩ Cầm
Khách hàng khảo sát dự án Khu đô thị Vĩ Cầm Sông Công. Hình ảnh chỉ mang tính chất minh họa.
Tại Khu đô thị Vĩ Cầm Thái Nguyên, nhờ có uy tín vững chắc của chủ đầu tư Tập đoàn Hải Long cùng sự hoàn thiện đồng bộ của hạ tầng kỹ thuật nội khu, dự án luôn nhận được sự đồng hành từ các ngân hàng thương mại lớn. Điều này mở ra cơ hội tiếp cận các gói vay mua bất động sản với lãi suất ưu đãi, thời gian ân hạn gốc linh hoạt và lộ trình giải ngân rõ ràng.
Để lập phương án tính toán dòng tiền đầu tư tối ưu, quý khách nên đối chiếu mức vốn tự có ban đầu với khung giá bán chi tiết tại bảng giá Khu đô thị Vĩ Cầm để lựa chọn diện tích phân lô (100–200m²) phù hợp với năng lực tài chính. Sự hỗ trợ từ phía tổ chức tín dụng liên kết giúp các nhà đầu tư dễ dàng sở hữu bất động sản ven sông đầy tiềm năng mà không gặp áp lực quá lớn về nguồn vốn tự có ban đầu.
Hỏi Đáp Về Sử Dụng Đòn Bẩy Vay Mua Đất Nền
Câu hỏi 1: Tôi nên lựa chọn gói vay bất động sản có lãi suất cố định dài hạn hay lãi suất thả nổi?
Trả lời: Lãi suất cố định dài hạn thường cao hơn lãi suất ưu đãi thả nổi ở giai đoạn đầu, nhưng nó mang lại sự an tâm vững chắc vì số tiền phải trả cố định định kỳ, giúp bạn dễ dàng lập kế hoạch chi tiêu. Lãi suất thả nổi có ưu điểm là phản ánh đúng xu thế thị trường, tuy nhiên tiềm ẩn rủi ro khi thị trường biến động tăng lãi suất. Khuyến nghị an toàn là chọn gói vay có thời gian cố định lãi suất tối thiểu 2 năm đầu tiên để ổn định dòng tiền tài chính cá nhân ở giai đoạn đầu sau khi mua đất.
Câu hỏi 2: Có nên tất toán khoản nợ ngân hàng trước hạn khi có một khoản tiền nhàn rỗi lớn không?
Trả lời: Việc tất toán trước hạn giúp bạn giảm bớt chi phí trả lãi định kỳ và giải tỏa áp lực tâm lý nợ nần. Tuy nhiên, các ngân hàng thường áp dụng mức phí phạt trả nợ trước hạn dao động từ 1% đến 3% trên dư nợ gốc trả trước trong những năm đầu của hợp đồng tín dụng. Bạn nên thực hiện phép so sánh giữa chi phí phí phạt trả trước với số tiền lãi tiết kiệm được sau khi giải chấp tài sản để đưa ra quyết định có lợi nhất về mặt tài chính.
Câu hỏi 3: Nếu sử dụng đòn bẩy để mua đất nền dự án thì khi nào tôi được giải ngân vốn vay?
Trả lời: Thông thường, sau khi hoàn thành ký kết hợp đồng đặt cọc mua đất và đóng đủ tỷ lệ vốn tự có tối thiểu theo yêu cầu (khoảng 30% đến 50% giá trị hợp đồng), ngân hàng liên kết của dự án sẽ tiến hành thẩm định hồ sơ thu nhập và phát hành thông báo đồng ý cho vay. Tiền vay sẽ được giải ngân trực tiếp cho chủ đầu tư theo tiến độ thanh toán của dự án hoặc giải ngân một lần tùy theo chính sách tín dụng thỏa thuận giữa các bên.
Để nhận bảng tính dòng tiền vay mua đất chi tiết và thông tin các chương trình hỗ trợ lãi suất từ chủ đầu tư, quý khách vui lòng đăng ký thông tin liên hệ tại trang đăng ký tư vấn dự án Khu đô thị Vĩ Cầm để được hỗ trợ kịp thời.
Hình ảnh chỉ mang tính chất minh họa. Tài liệu tham khảo — khuyến nghị xác nhận lại thông tin quy hoạch và mở bán chính thức với Sở Xây dựng Thái Nguyên trước khi thực hiện giao dịch.
5+ năm kinh nghiệm tư vấn đất nền tỉnh công nghiệp phía Bắc
Cập nhật lần cuối: 13/11/2026
Để có cái nhìn toàn diện về quy hoạch và cơ hội an cư đầu tư tại Sông Công, quý khách có thể tham khảo thêm các chuyên đề trọng điểm:
- Xem thông tin tổng quan quy hoạch Khu đô thị Vĩ Cầm quy mô 48,05 ha ven sông Công.
- Cập nhật chi tiết bảng giá Khu đô thị Vĩ Cầm các phân khu liền kề và shophouse.
- Đánh giá sức bật công nghiệp từ vùng liên kết KCN Sông Công 1 & 2.
- Tìm hiểu tiến độ triển khai phân khu nhà ở xã hội Vĩ Cầm cho cán bộ công nhân.
- Tra cứu quy trình pháp lý cấp sổ đỏ đất nền dự án minh bạch.
- Kiểm tra các điều khoản then chốt trong hợp đồng mua bán đất nền dự án.
Câu Hỏi Thường Gặp Về Dự Án Khu Đô Thị Vĩ Cầm
Dự án Khu đô thị Vĩ Cầm có quy mô và vị trí thế nào?
Khu đô thị Vĩ Cầm sở hữu quy mô 48,05 ha tọa lạc tại trung tâm thành phố Sông Công, tỉnh Thái Nguyên, kết nối thuận tiện tới các tuyến giao thông huyết mạch và các khu công nghiệp lớn.
Chủ đầu tư dự án Vĩ Cầm là đơn vị nào?
Dự án do Tập đoàn Hải Long làm chủ đầu tư với năng lực tài chính vững mạnh và kinh nghiệm triển khai nhiều công trình hạ tầng đô thị hiện đại.
Pháp lý đất nền tại dự án Vĩ Cầm đã hoàn thiện chưa?
Dự án đã có quyết định phê duyệt quy hoạch chi tiết 1/500, quyết định giao đất và đang hoàn thiện thi công hạ tầng kỹ thuật đồng bộ theo đúng tiến độ cam kết.
Miễn trừ trách nhiệm: Nội dung bài viết mang tính chất tham khảo và khuyến nghị nhà đầu tư xác minh thực địa cũng như hồ sơ quy hoạch chi tiết từ cơ quan quản lý trước khi giao dịch.