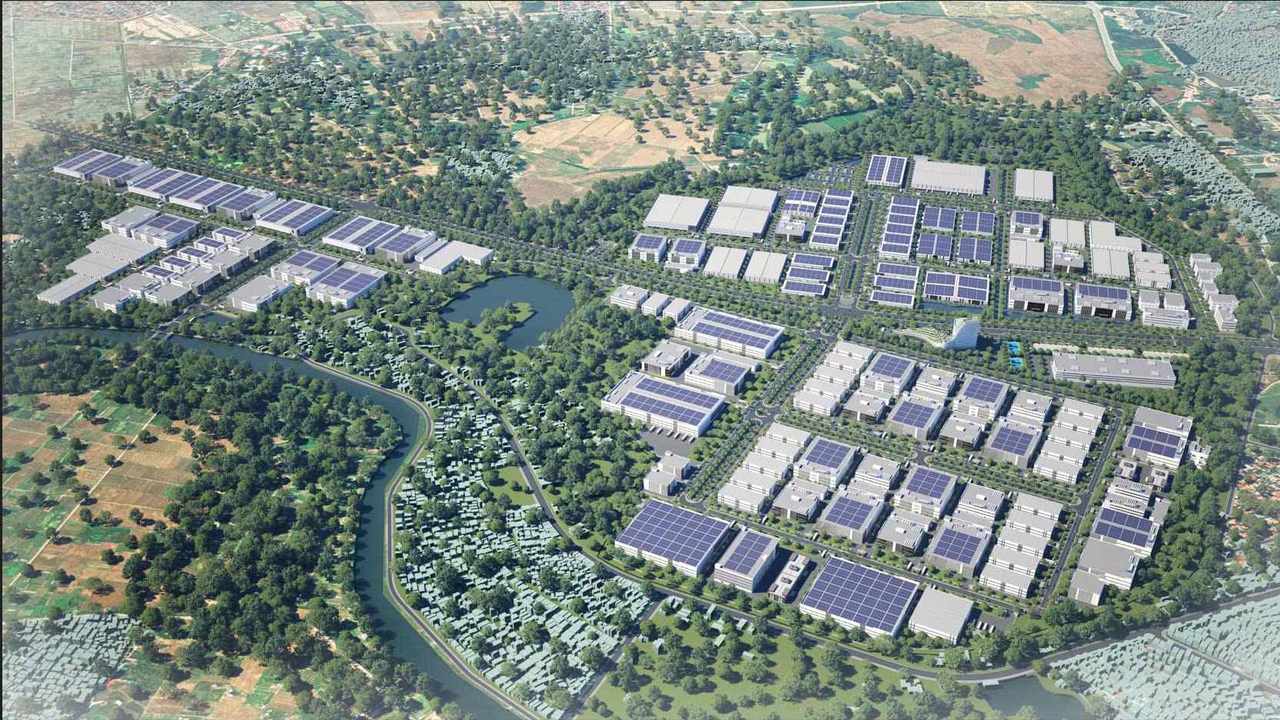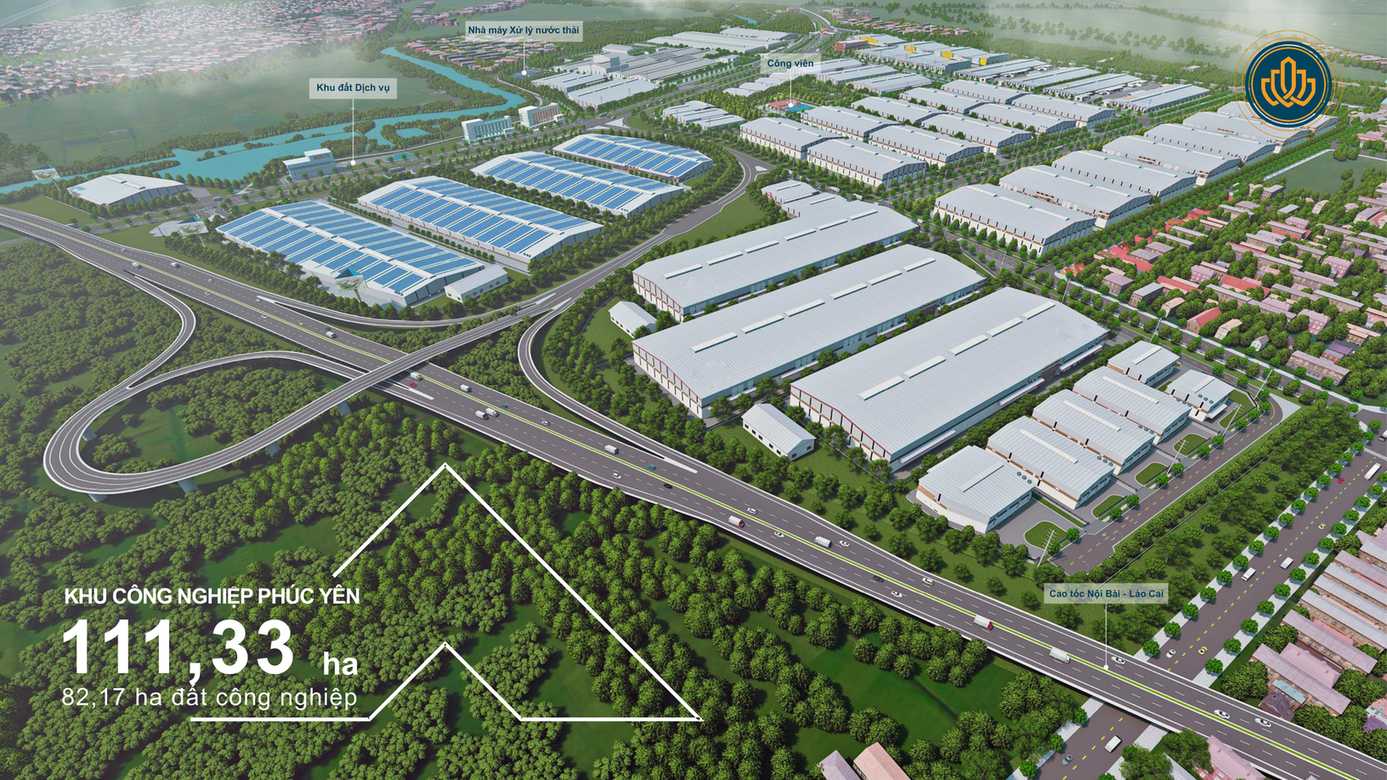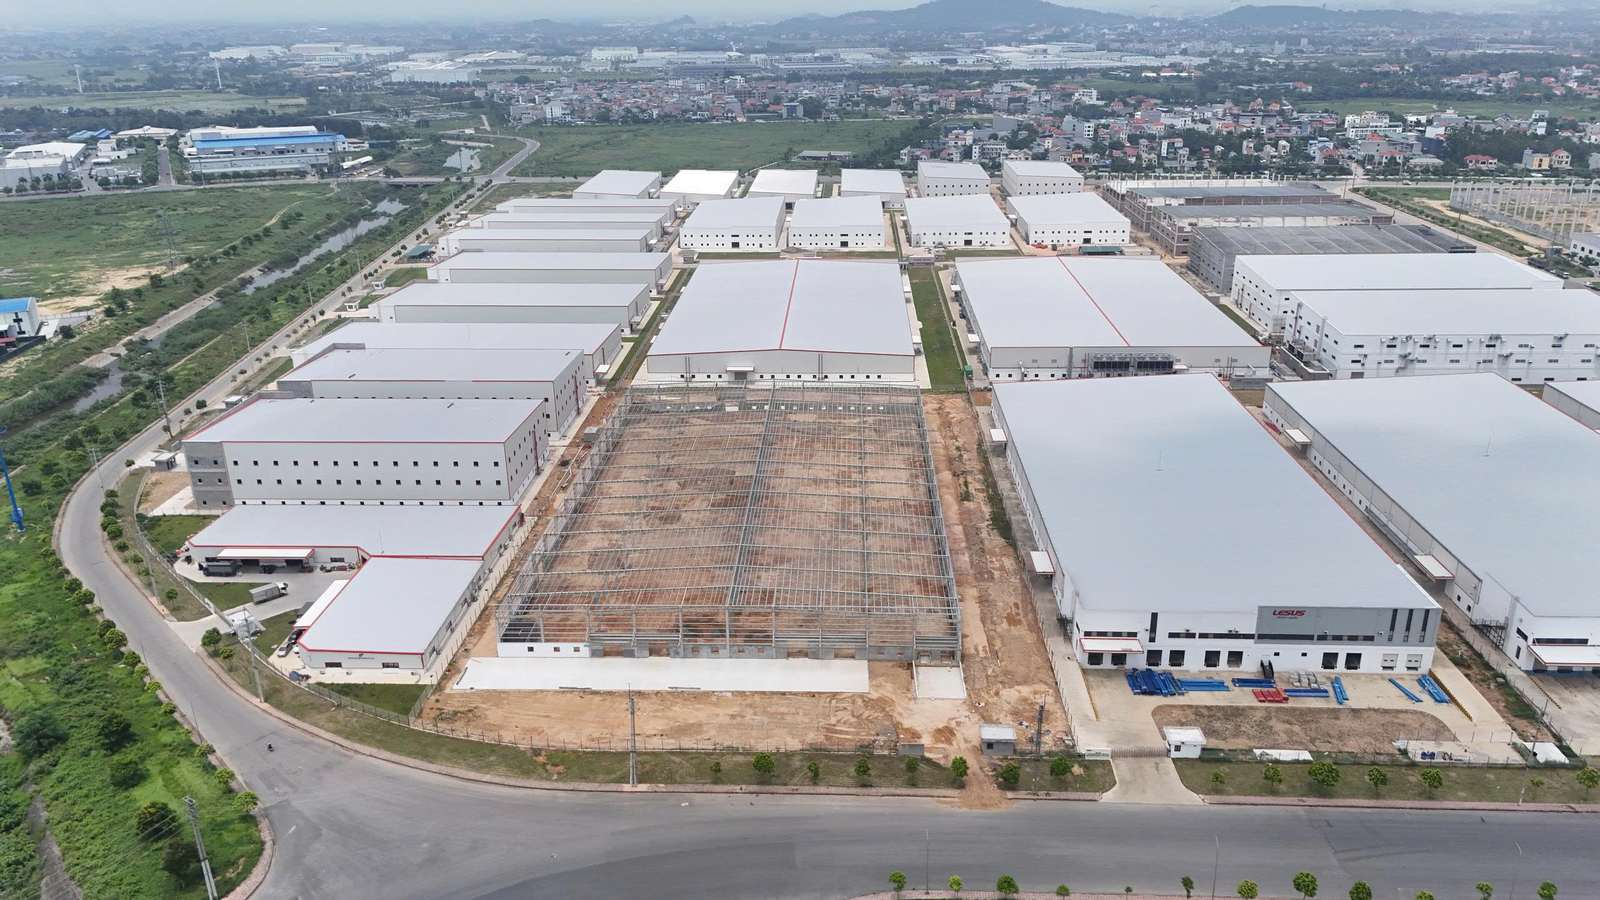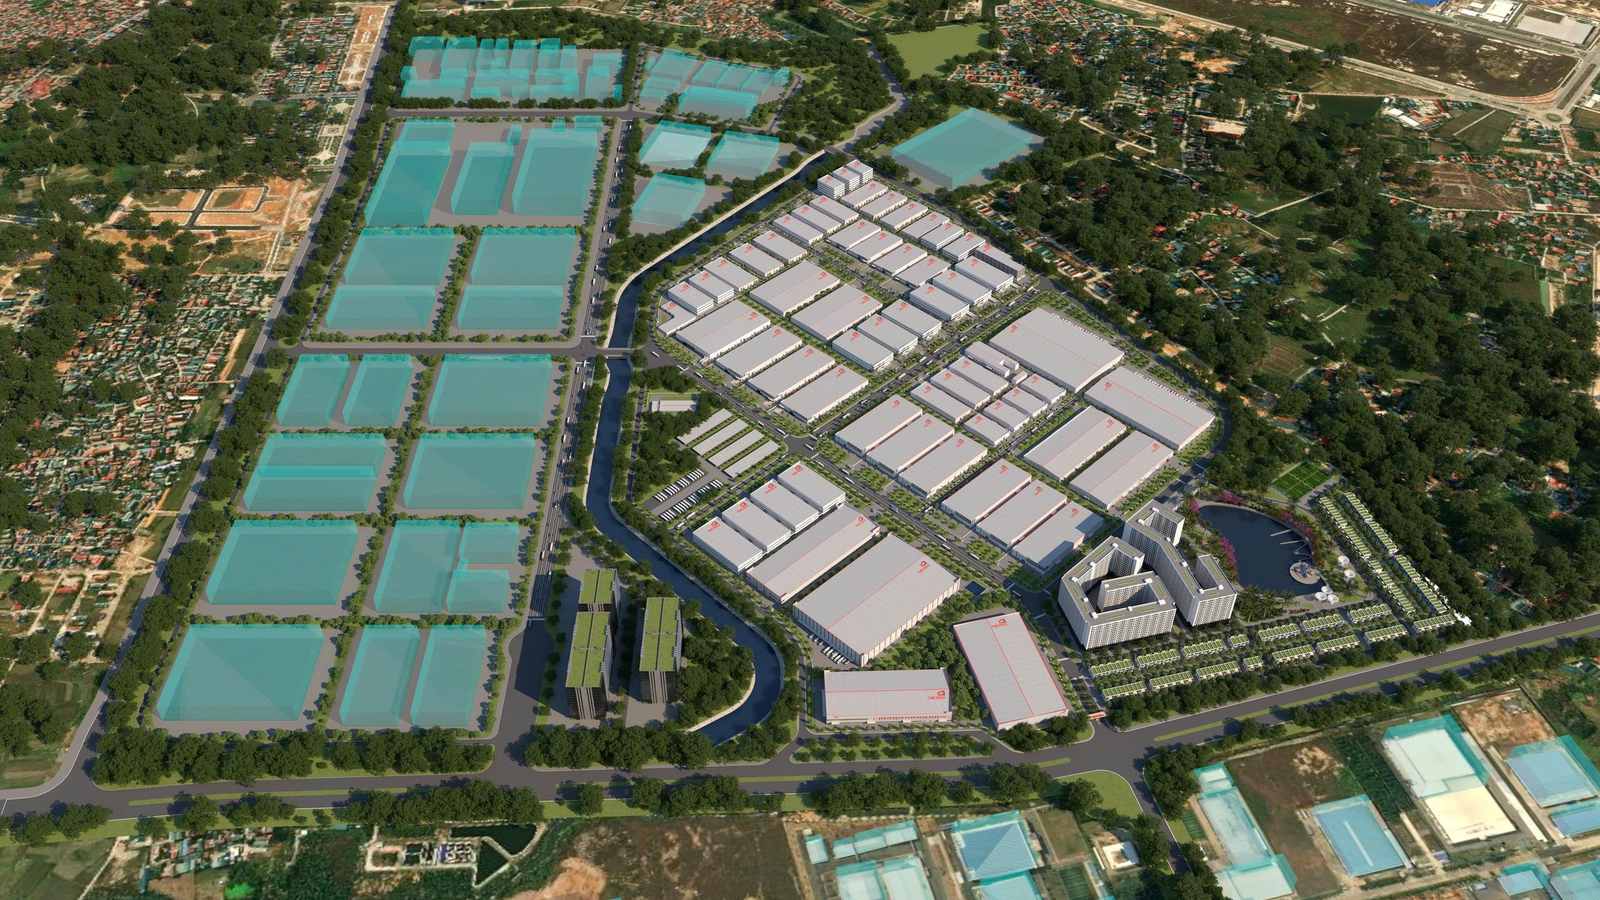
Chính sách ưu đãi tài chính và các gói hỗ trợ xúc tiến là đòn bẩy quan trọng giúp các doanh nghiệp sản xuất gia tăng tỷ suất sinh lời trên vốn đầu tư (ROI) trong giai đoạn thiết lập nhà máy ban đầu. Khi tìm hiểu thông tin quy hoạch và hạ tầng KCN Phúc Yên, các nhà đầu tư cần đặc biệt chú ý đến khung pháp lý mới của Luật Thuế Thu nhập doanh nghiệp số 67/2025/QH15. Thay vì áp dụng ưu đãi dàn trải cơ học theo vị trí địa lý của khu công nghiệp, chính sách thuế hiện nay tập trung khuyến khích mạnh mẽ các dự án công nghệ cao, công nghiệp bán dẫn, cơ khí chính xác và công nghiệp phụ trợ thông minh, đồng thời kết hợp hệ sinh thái dịch vụ hỗ trợ toàn diện từ chủ đầu tư VISIZ.
Tóm tắt nhanh
- Ưu đãi thuế Thu nhập doanh nghiệp (TNDN) tại KCN Phúc Yên được áp dụng căn cứ theo danh mục ngành nghề ưu đãi đầu tư của Luật Thuế TNDN số 67/2025/QH15 và Luật Đầu tư 2020.
- Các dự án thuộc lĩnh vực công nghệ cao, vi mạch bán dẫn, phần mềm và nghiên cứu phát triển (R&D) có cơ hội hưởng thuế suất ưu đãi 10% trong 15 năm, miễn thuế 4 năm và giảm 50% số thuế phải nộp trong 9 năm tiếp theo.
- Miễn thuế nhập khẩu đối với máy móc, thiết bị, linh kiện tạo lập tài sản cố định và miễn thuế 5 năm đối với nguyên liệu, vật tư phục vụ sản xuất chưa trong nước sản xuất được.
- Doanh nghiệp chế xuất (EPE) thành lập trong KCN được hưởng cơ chế phi thuế quan, không chịu thuế giá trị gia tăng (VAT 0%) đối với hàng hóa xuất nhập khẩu.
- Chủ đầu tư VISIZ triển khai hệ sinh thái hỗ trợ một cửa: tư vấn miễn phí thủ tục IRC, ERC, thỏa thuận đấu nối kỹ thuật và tuyển dụng lao động địa phương.
Khung pháp lý ưu đãi thuế TNDN theo Luật số 67/2025/QH15
Một thay đổi mang tính bước ngoặt mà các nhà đầu tư thứ cấp bắt buộc phải nắm rõ là khung pháp lý của Luật Thuế Thu nhập doanh nghiệp số 67/2025/QH15 (có hiệu lực từ ngày 01/10/2025). Theo luật mới, chính sách miễn 2 năm và giảm 4 năm thuế TNDN không còn được áp dụng mặc định cho mọi doanh nghiệp chỉ đơn thuần do đặt nhà máy trong khu công nghiệp. Thay vào đó, ưu đãi thuế được phân loại chặt chẽ theo tiêu chí ngành nghề ưu đãi đầu tư, suất đầu tư công nghệ cao và tính liên kết chuỗi giá trị.
Căn cứ quy định tại Luật Thuế TNDN số 67/2025/QH15, các mức thuế suất và thời gian ưu đãi được phân định theo nhóm dự án:
Nhóm 1 — Dự án công nghệ cao đặc biệt (Bán dẫn, AI, R&D lớn): Áp dụng thuế suất ưu đãi 10% trong 15 năm (có thể kéo dài tối đa 30 năm đối với dự án quy mô lớn theo quyết định của Thủ tướng Chính phủ). Miễn thuế tối đa 4 năm kể từ khi có thu nhập chịu thuế và giảm 50% số thuế phải nộp trong 9 năm tiếp theo.
Nhóm 2 — Ngành công nghiệp hỗ trợ ưu tiên phát triển: Các sản phẩm công nghiệp hỗ trợ phục vụ ngành công nghệ cao, cơ khí chế tạo ô tô và điện tử theo danh mục quy định tại Nghị định 111/2015/NĐ-CP được hưởng thuế suất 10% trong 15 năm, miễn 4 năm và giảm 50% trong 9 năm.
Nhóm 3 — Doanh nghiệp sản xuất thông thường: Áp dụng thuế suất phổ thông 20%. Tuy nhiên, doanh nghiệp vẫn được khấu trừ tối đa các chi phí nghiên cứu phát triển, chi phí đào tạo nghề cho công nhân và chi phí đầu tư hạ tầng bảo vệ môi trường khi tính thuế TNDN.
Để nắm rõ bảng dự toán chi phí sản xuất toàn diện, nhà đầu tư có thể tham khảo thêm bài phân tích về giá thuê đất khu công nghiệp Phúc Yên và chi phí vận hành.
Bảng tổng hợp các gói ưu đãi đầu tư áp dụng tại KCN Phúc Yên
Dưới đây là bảng tổng hợp chi tiết các cơ chế ưu đãi thuế, hải quan và phí hạ tầng dành cho các dự án đầu tư thứ cấp tại KCN Phúc Yên:
| Chính sách ưu đãi | Đối tượng & Ngành nghề áp dụng | Mức ưu đãi cụ thể | Căn cứ pháp lý |
|---|---|---|---|
| Thuế Thu nhập doanh nghiệp (Thuế suất ưu đãi) | Công nghệ cao, vi mạch bán dẫn, công nghiệp hỗ trợ ưu tiên, phần mềm | Thuế suất 10% trong 15 năm (thay vì mức thuế thông thường 20%) | Luật Thuế TNDN 67/2025/QH15 |
| Thuế Thu nhập doanh nghiệp (Miễn, giảm thuế) | Dự án đầu tư mới thuộc danh mục ngành nghề ưu đãi đầu tư | Miễn thuế 4 năm đầu, giảm 50% số thuế phải nộp trong 9 năm tiếp theo | Luật Thuế TNDN 67/2025/QH15 |
| Thuế nhập khẩu tài sản cố định | Tất cả dự án đầu tư nhà máy sản xuất trong KCN | Miễn thuế nhập khẩu 100% đối với máy móc, dây chuyền thiết bị tạo lập TSCĐ | Luật Thuế XNK 2016 & Nghị định 134/2016/NĐ-CP |
| Thuế nhập khẩu nguyên liệu sản xuất | Dự án sản xuất linh kiện, phụ trợ, công nghệ cao | Miễn thuế nhập khẩu trong 05 năm kể từ khi bắt đầu sản xuất (nguyên liệu trong nước chưa có) | Nghị định 134/2016/NĐ-CP |
| Cơ chế thuế cho Doanh nghiệp Chế xuất (EPE) | Doanh nghiệp xuất khẩu 100% sản phẩm ra nước ngoài thành lập khu cách ly | Hưởng thuế suất GTGT (VAT) 0%, thủ tục hải quan tại chỗ, không chịu thuế XNK | Nghị định 35/2022/NĐ-CP về quản lý KCN |
| Gói hỗ trợ từ Chủ đầu tư VISIZ | Tất cả khách hàng thuê đất và xưởng tại KCN Phúc Yên | Hỗ trợ miễn phí thủ tục cấp IRC, ERC; tư vấn thiết kế PCCC và giới thiệu nhân lực | Chính sách dịch vụ khách hàng của VISIZ |
Lưu ý quan trọng: Mức ưu đãi thuế cụ thể đối với từng dự án phụ thuộc vào mã ngành nghề kinh doanh đăng ký trong IRC, tổng vốn đầu tư và địa bàn thực hiện. Doanh nghiệp cần tham vấn ý kiến xác nhận của cơ quan thuế quản lý trực tiếp trước khi quyết định đầu tư.
Ưu đãi dành riêng cho Doanh nghiệp Chế xuất (EPE)
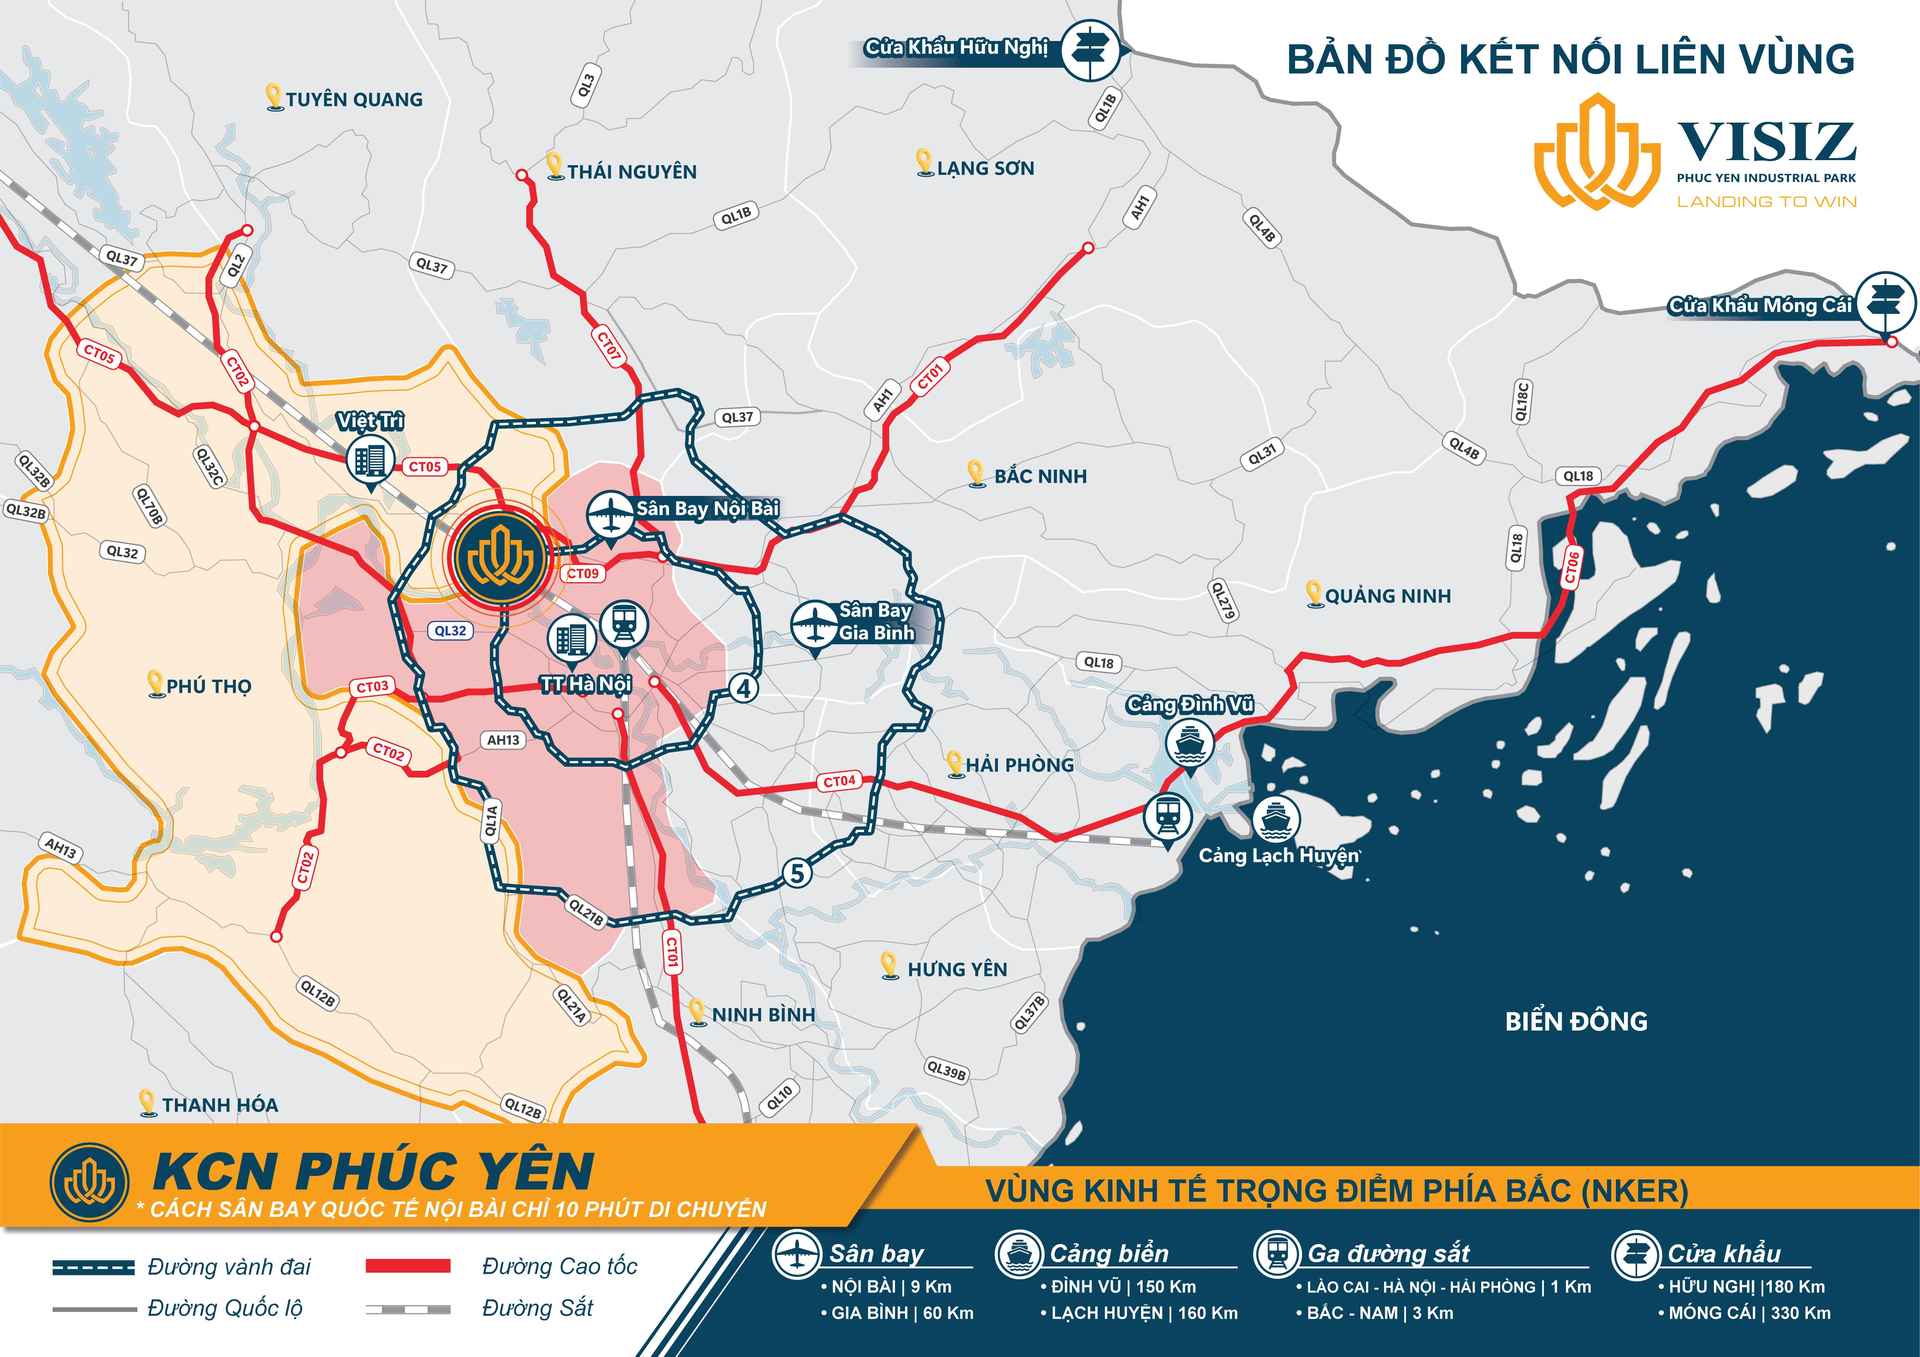
Với cự ly chỉ 9 km tới Sân bay Quốc tế Nội Bài, KCN Phúc Yên là địa điểm tối ưu để thành lập Doanh nghiệp chế xuất (Export Processing Enterprise – EPE) chuyên sản xuất linh kiện xuất khẩu bằng đường hàng không.
Khi thành lập doanh nghiệp EPE trong KCN Phúc Yên, nhà đầu tư được hưởng các đặc quyền:
1. Thuế giá trị gia tăng (VAT 0%): Hàng hóa nhập khẩu từ nước ngoài vào doanh nghiệp EPE và hàng hóa mua bán giữa các doanh nghiệp EPE với nhau thuộc đối tượng không chịu thuế VAT. Dịch vụ cung ứng từ nội địa cho EPE được áp dụng thuế suất VAT 0%.
2. Cơ chế một cửa hải quan: Trong khuôn viên 1,7 ha đất dịch vụ công cộng của KCN Phúc Yên, trạm kiểm tra giám sát hải quan tại chỗ hỗ trợ niêm phong chì, làm thủ tục thông quan điện tử ngay trong ngày mà không cần đưa hàng hóa về các chi cục hải quan cửa khẩu xa xôi.
3. Giảm thiểu dòng vốn lưu động: Việc không phải nộp thuế VAT đầu vào rồi chờ hoàn thuế giúp các nhà máy EPE tiết kiệm hàng chục tỷ đồng chi phí lãi vay và tối ưu vòng quay vốn tiền mặt.
Quý nhà đầu tư có thể tìm hiểu thêm về tác động của luật thuế mới tại bài phân tích chuyên sâu về tác động của Luật Thuế TNDN số 67/2025/QH15 đối với KCN Phúc Yên.
Hệ sinh thái dịch vụ hỗ trợ của chủ đầu tư VISIZ
Ngoài các chính sách miễn giảm thuế theo luật định, Công ty Cổ phần Khu Công nghiệp & Dịch vụ Quốc tế Vĩnh Phúc (VISIZ) cung cấp chuỗi dịch vụ hỗ trợ toàn diện “Beyond Infrastructure” (Hơn cả hạ tầng):
Hỗ trợ pháp lý đầu tư một cửa: Đội ngũ chuyên viên pháp lý của VISIZ đồng hành cùng nhà đầu tư từ khâu soạn thảo đề xuất dự án, nộp hồ sơ xin cấp IRC, đăng ký ERC cho đến khi hoàn thành cấp Giấy phép xây dựng.
Hỗ trợ tuyển dụng và đào tạo lao động: KCN Phúc Yên nằm trong vùng có nguồn lao động dồi dào với tỷ lệ lao động qua đào tạo đạt 73,3%. VISIZ hợp tác liên kết với các trường cao đẳng nghề và đại học kỹ thuật trên địa bàn để tuyển dụng kỹ sư, công nhân kỹ thuật chất lượng cao theo đơn đặt hàng riêng của nhà máy.
- Kết nối nhà thầu phụ trợ: Cung cấp danh bạ các đơn vị tư vấn thiết kế, tổng thầu xây dựng EPC, đơn vị xử lý chất thải công nghiệp có uy tín tại địa phương với chi phí cạnh tranh.
Câu Hỏi Thường Gặp (FAQ) Về Ưu Đãi Đầu Tư KCN Phúc Yên
KCN Phúc Yên có còn áp dụng ưu đãi thuế TNDN miễn 2 năm giảm 4 năm không?
Kể từ ngày 01/10/2025, Luật Thuế TNDN số 67/2025/QH15 bãi bỏ cơ chế ưu đãi thuế mặc định chỉ dựa trên vị trí nằm trong khu công nghiệp. Doanh nghiệp chỉ được hưởng ưu đãi thuế (miễn, giảm và áp dụng thuế suất ưu đãi) khi dự án thuộc các ngành nghề ưu đãi đầu tư (công nghệ cao, phụ trợ, R&D) hoặc dự án quy mô vốn lớn theo quy định của pháp luật.
Điều kiện để nhà máy được miễn thuế nhập khẩu máy móc thiết bị là gì?
Căn cứ theo Nghị định 134/2016/NĐ-CP, nhà đầu tư nộp danh mục hàng hóa nhập khẩu miễn thuế (dây chuyền công nghệ, máy móc thiết bị tạo tài sản cố định) tại cơ quan hải quan trước khi làm thủ tục nhập khẩu lô hàng đầu tiên. Thiết bị phải phục vụ trực tiếp cho mục tiêu sản xuất đã đăng ký trong Giấy chứng nhận đăng ký đầu tư (IRC).
Doanh nghiệp phụ trợ cơ khí chính xác có được hưởng ưu đãi thuế không?
Có. Nếu sản phẩm cơ khí chính xác hoặc linh kiện phụ trợ của doanh nghiệp thuộc Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển ban hành kèm Nghị định 111/2015/NĐ-CP và được Bộ Công Thương cấp Giấy xác nhận ưu đãi, doanh nghiệp sẽ được hưởng thuế suất thuế TNDN 10% trong 15 năm, miễn 4 năm và giảm 50% trong 9 năm tiếp theo.
Đội ngũ Nghiên cứu & Tổng hợp Thông tin Đất Nền Miền Bắc — Ban Biên tập & Khảo sát Thị trường BĐS Công nghiệp Miền Bắc, Chuyên sâu khảo sát dữ liệu thực địa, pháp lý và xúc tiến đầu tư KCN khu vực phía Bắc.
Cập nhật: 12/09/2026
Kết Luận
Tận dụng hiệu quả ưu đãi đầu tư khu công nghiệp Phúc Yên cùng các cơ chế hỗ trợ thủ tục từ chủ đầu tư VISIZ sẽ mang lại lợi thế tài chính vượt trội cho các doanh nghiệp sản xuất và xuất khẩu. Doanh nghiệp cần chủ động rà soát mã ngành nghề sản xuất theo quy định mới của Luật Thuế TNDN 67/2025/QH15 để tối ưu hóa quyền lợi thuế hợp pháp. Quý nhà đầu tư có thể xem thông tin chi tiết dự án Khu công nghiệp Phúc Yên để cập nhật các chính sách đồng hành đầu tư mới nhất năm 2026.
Để nhận tài liệu phân tích chi tiết về chính sách ưu đãi thuế, bảng tính khấu hao và danh mục ngành nghề ưu đãi tại KCN Phúc Yên, Quý doanh nghiệp vui lòng liên hệ hotline hiển thị trên website hoặc gửi yêu cầu tới hộp thư phucyen@visiz.com.vn.
Thông tin mang tính tham khảo tại thời điểm đăng. Đề nghị Quý doanh nghiệp xác nhận lại pháp lý, giá thuê và tình trạng quỹ đất với Công ty Cổ phần Khu Công nghiệp & Dịch vụ Quốc tế Vĩnh Phúc (VISIZ) và Ban Quản lý các Khu công nghiệp tỉnh trước khi ký kết.