## Phần 2: Nội dung WordPress
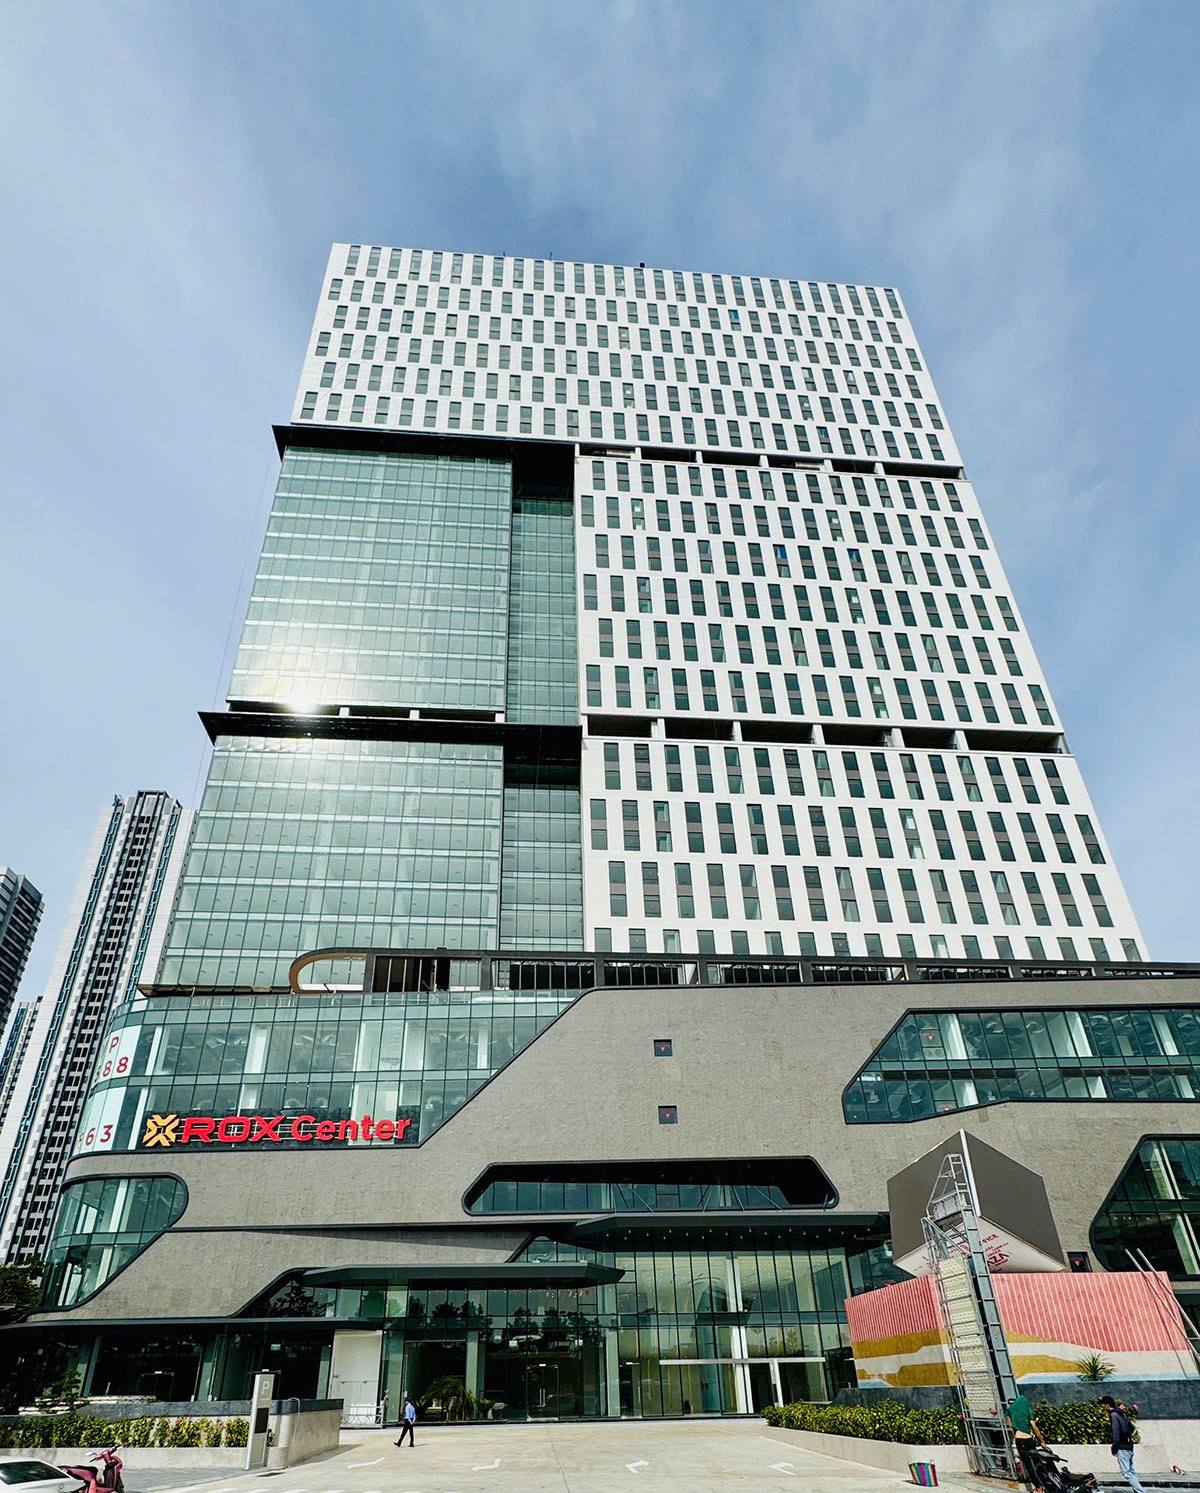
Tìm hiểu quy định về thuế cho thuê văn phòng cá nhân và lệ phí mua bán là khâu chuẩn bị tài chính cần thiết khi đầu tư tại dự án ROX Tower 136 Hồ Tùng Mậu. Trước khi giao dịch, nhà đầu tư cần nắm vững hồ sơ tại bài viết pháp lý ROX Tower và quy định cấp sổ tại chuyên đề sổ đỏ sàn văn phòng. Bạn đọc có thể xem thêm cẩm nang pháp lý mua bán cho thuê liền kề biệt thự shophouse để nắm rõ khung pháp lý chung. Dưới đây là bảng tổng hợp các sắc thuế mua bán và công thức tính thuế cho thuê mới nhất theo luật hiện hành.
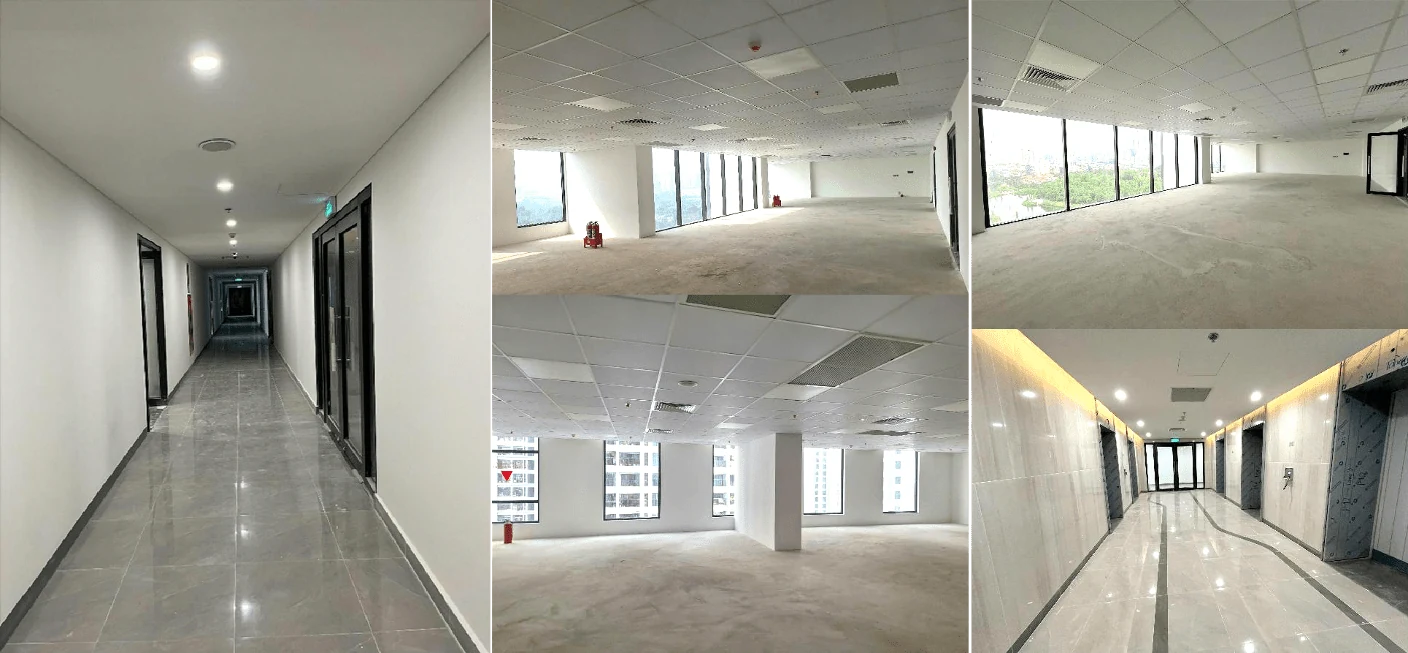
Hình ảnh thực tế sàn văn phòng bàn giao tại ROX Tower 136 Hồ Tùng Mậu.
1. Các khoản thuế và lệ phí phát sinh khi mua sàn văn phòng
Tùy theo giao dịch sơ cấp từ chủ đầu tư hay thứ cấp giữa các nhà đầu tư, các khoản thuế phí nộp ngân sách nhà nước được xác định cụ thể theo bảng dưới đây:
| Khoản nghĩa vụ tài chính | Căn cứ tính & Mức thu | Đối tượng chịu trách nhiệm nộp |
|---|---|---|
| Thuế giá trị gia tăng (VAT) | 10% tính trên giá trị hợp đồng trước thuế | Người mua nộp (chủ đầu tư thu và xuất hóa đơn GTGT) |
| Kinh phí bảo trì tòa nhà (KPBT) | 2% giá trị sàn trước thuế | Người mua nộp khi nhận thông báo bàn giao mặt bằng thô |
| Lệ phí trước bạ nhà đất | 0,5% theo bảng giá đất và suất vốn xây dựng | Người mua nộp khi làm thủ tục cấp giấy chứng nhận |
| Thuế thu nhập từ chuyển nhượng | 2% trên giá chuyển nhượng công chứng | Bên bán nộp khi giao dịch thứ cấp (hoặc theo thỏa thuận) |
| Phí công chứng hợp đồng | Theo thông tư biểu phí công chứng nhà nước | Hai bên thỏa thuận chi trả khi ký tại tổ chức công chứng |
Việc chuẩn bị hồ sơ công chứng và xác nhận sang tên đòi hỏi sự cẩn trọng cao nhằm bảo đảm quyền lợi tài sản. Bạn đọc có thể xem thêm hướng dẫn chi tiết tại bài viết thủ tục mua bán sàn văn phòng.
2. Quy định thuế cho thuê văn phòng cá nhân theo luật mới
Khi cá nhân cho doanh nghiệp thuê lại sàn văn phòng, hoạt động này chịu sự điều chỉnh của Luật Thuế Giá trị gia tăng và Luật Thuế Thu nhập cá nhân (Luật số 109/2025/QH15):
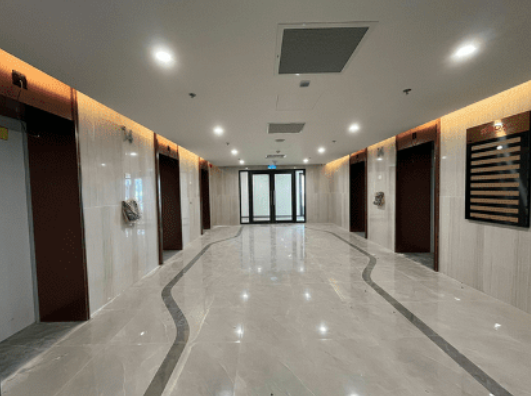
Khu thang máy sảnh văn phòng hiện đại tại ROX Tower Goldmark City. Hạ tầng rất khang trang.
- Ngưỡng doanh thu miễn thuế mới (500 triệu đồng/năm): Doanh thu từ cho thuê tài sản từ 500 triệu đồng/năm trở xuống thuộc diện miễn thuế thu nhập cá nhân. Quy định mới hỗ trợ đắc lực cho chủ sở hữu văn phòng quy mô vừa và nhỏ.
- Biểu thuế khi doanh thu trên 500 triệu đồng/năm: Phần doanh thu vượt 500 triệu đồng trong năm dương lịch chịu thuế theo tỷ lệ:
- Thuế giá trị gia tăng (GTGT): 5% trên doanh thu chịu thuế.
- Thuế thu nhập cá nhân (TNCN): 5% trên doanh thu chịu thuế.
- Tổng tỷ lệ thuế phải nộp tương đương 10% trên doanh thu phần vượt.
- Lệ phí môn bài: Mức thu từ 300.000 đến 1.000.000 đồng/năm. Cơ quan thuế ấn định theo doanh thu.
- Thời hạn sử dụng đất: Hoạt động cho thuê tuân theo thời hạn đất thương mại dịch vụ. Chi tiết xem tại bài văn phòng có thời hạn 50 năm.
3. Ví dụ minh họa bài toán thuế khi cho thuê ô sàn văn phòng 140 m²
Dưới đây là bài toán tính lợi nhuận thực tế khi cho thuê ô văn phòng 140 m² tại ROX Tower:
Giả sử ô sàn 140 m² cho thuê giá 35 triệu đồng/tháng. Tổng thu cả năm đạt 420 triệu đồng (35 triệu x 12 tháng).
- Xác định ngưỡng doanh thu: Mức 420 triệu đồng/năm nằm dưới ngưỡng 500 triệu đồng. Cá nhân được miễn thuế TNCN và thuế GTGT.
- Lệ phí môn bài: Nộp mức 300.000 đồng/năm cho ngân sách nhà nước.
- Dòng tiền thực thu: Chủ nhà thu trọn 419,7 triệu đồng/năm sau khi trừ lệ phí môn bài. Theo khảo sát thị trường, tỷ suất sinh lời thực tế đạt khoảng 6,2% đến 6,8%/năm trên vốn đầu tư khi mua sàn thô.
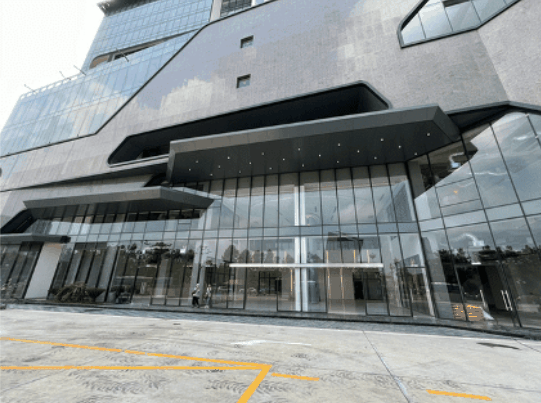
Sảnh chính đón khách khang trang tại tòa tháp ROX Tower Goldmark City.
4. Hướng dẫn thiết lập điều khoản thuế và quy trình kê khai eTax điện tử
Hợp đồng thuê văn phòng cần quy định minh bạch điều khoản tài chính để tránh tranh chấp. Điều này rất cần thiết:
- Giá thuê chưa bao gồm thuế: Bên thuê kê khai và nộp thuế thay chủ nhà. Số tiền thuế nộp thay được tính vào chi phí hợp lý nếu hợp đồng có quy định bằng văn bản.
- Giá thuê đã bao gồm thuế: Chủ nhà tự nộp thuế vào ngân sách nhà nước. Sau đó cung cấp chứng từ nộp thuế cho bên thuê lưu hồ sơ kế toán.
- Kê khai qua Cổng eTax: Cá nhân không cần nộp hồ sơ giấy tại cơ quan thuế. Mọi thủ tục đăng ký tờ khai và kê khai doanh thu đều làm trực tuyến qua Cổng Thuế điện tử (thuedientu.gdt.gov.vn) bằng tài khoản VNeID cấp độ 2. Quy trình rất nhanh gọn.
- Ghi đúng địa chỉ trụ sở: Hợp đồng cần ghi địa chỉ theo mô hình 2 cấp để bên thuê đăng ký kinh doanh. Bạn đọc có thể xem hướng dẫn tại bài viết về vị trí hành chính phường Phú Diễn.
5. Chi phí vận hành và bộ chứng từ khấu trừ thuế hợp pháp cho doanh nghiệp
Bên cạnh tiền thuê mặt bằng và các nghĩa vụ thuế nộp cho nhà nước, bên thuê cần lưu ý các khoản chi phí vận hành hàng tháng tại tòa nhà ROX Tower 136 Hồ Tùng Mậu:
- Phí quản lý dịch vụ tòa nhà: Dao động từ 3 đến 4 USD/m²/tháng (chưa bao gồm VAT). Khoản phí này chi trả cho dịch vụ an ninh 24/7, vệ sinh khu vực chung, vận hành 14 thang máy tốc độ cao và điện điều hòa trung tâm trong giờ hành chính.
- Chi phí gửi xe tại tầng hầm: Tòa nhà sở hữu 3 tầng hầm đỗ xe rộng rãi. Mức phí gửi xe máy khoảng 120.000 đến 150.000 đồng/tháng. Phí gửi ô tô dao động từ 1.500.000 đến 1.800.000 đồng/tháng tùy vị trí cố định hay vãng lai.
- Tiền điện sử dụng ngoài giờ làm việc: Tính theo công tơ riêng của từng ô văn phòng theo biểu giá bán lẻ điện của EVN cho khối thương mại dịch vụ.
Để doanh nghiệp thuê đưa toàn bộ chi phí thuê văn phòng vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp, phòng kế toán cần lưu trữ trọn bộ 4 hồ sơ:
- Bản gốc hợp đồng thuê sàn văn phòng có đầy đủ chữ ký xác nhận và con dấu pháp nhân của hai bên theo quy định pháp luật.
- Ủy nhiệm chi chuyển khoản qua ngân hàng đúng số tài khoản bên cho thuê.
- Văn bản ủy quyền nộp thuế thay trong trường hợp áp dụng điều khoản giá thuê chưa bao gồm thuế.
- Biên lai hoặc chứng từ nộp thuế điện tử tải trực tiếp từ Cổng dịch vụ công eTax để kẹp vào hồ sơ quyết toán.
6. Câu hỏi thường gặp về thuế cho thuê văn phòng cá nhân
Cá nhân cho thuê sàn văn phòng phải nộp những loại thuế nào?
Trường hợp tiền thuê vượt 500 triệu đồng/năm, cá nhân sẽ nộp 5% thuế GTGT, 5% thuế TNCN và lệ phí môn bài theo luật hiện hành.
Doanh nghiệp thuê văn phòng của cá nhân có tính vào chi phí hợp lý không?
Công ty đi thuê được hạch toán vào chi phí hợp lý khi chuẩn bị đủ hợp đồng, chứng từ thanh toán ngân hàng và biên lai nộp thuế thay chủ nhà.
Lệ phí trước bạ khi mua sàn văn phòng nộp vào thời điểm nào?
Lệ phí trước bạ 0,5% nộp theo thông báo thuế khi người mua làm thủ tục cấp Giấy chứng nhận quyền sở hữu công trình.
Tài liệu nghiên cứu và tổng hợp thông tin thị trường. Quý khách nên xác minh pháp lý và quy hoạch với cơ quan có thẩm quyền tại địa phương trước khi giao dịch.