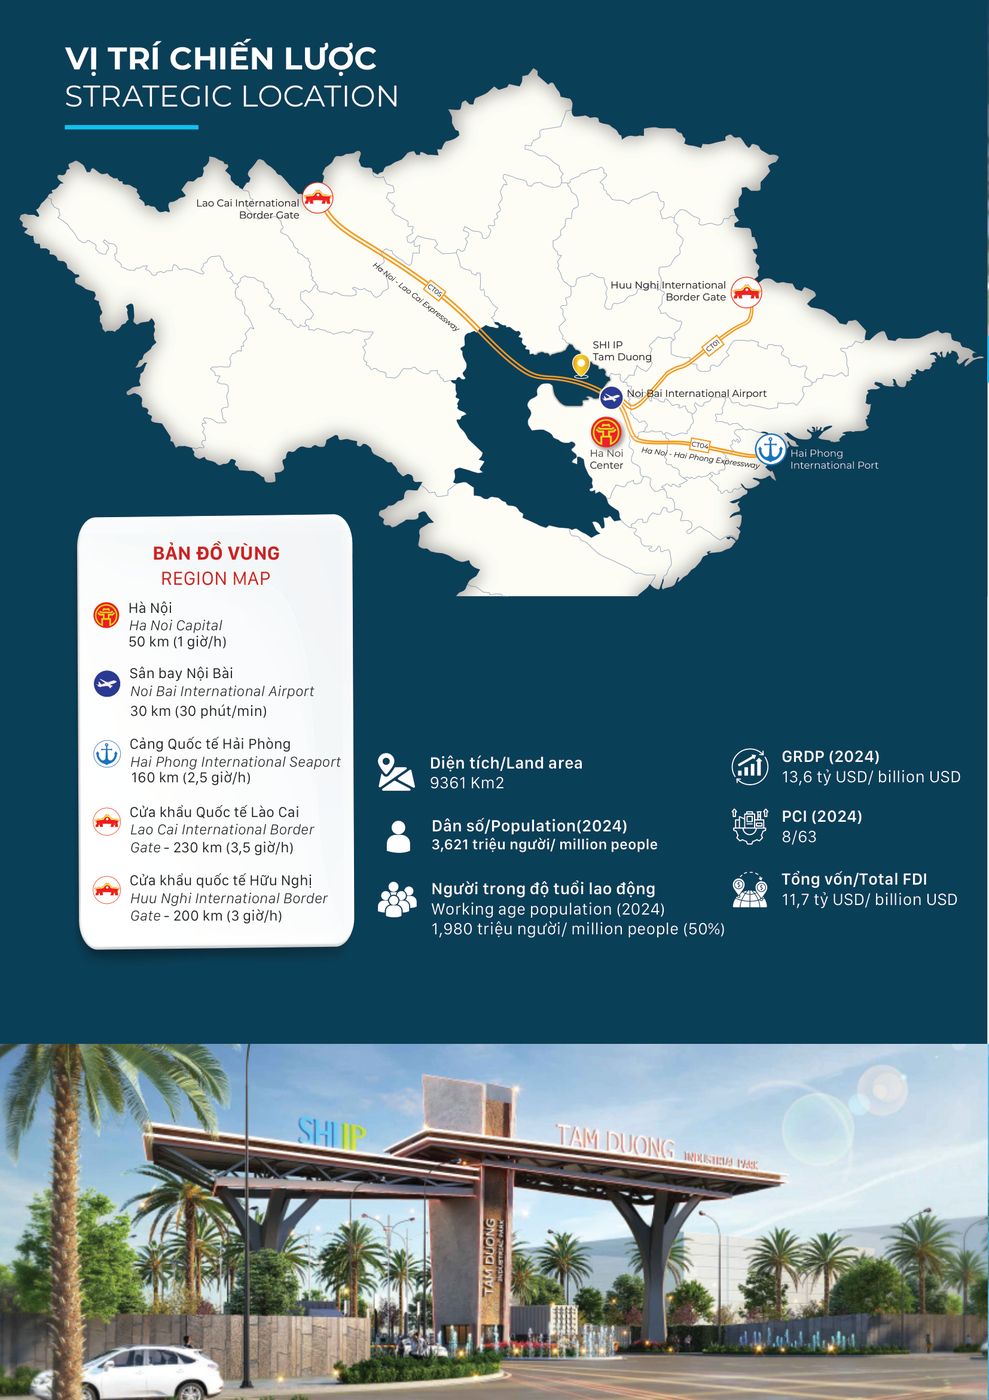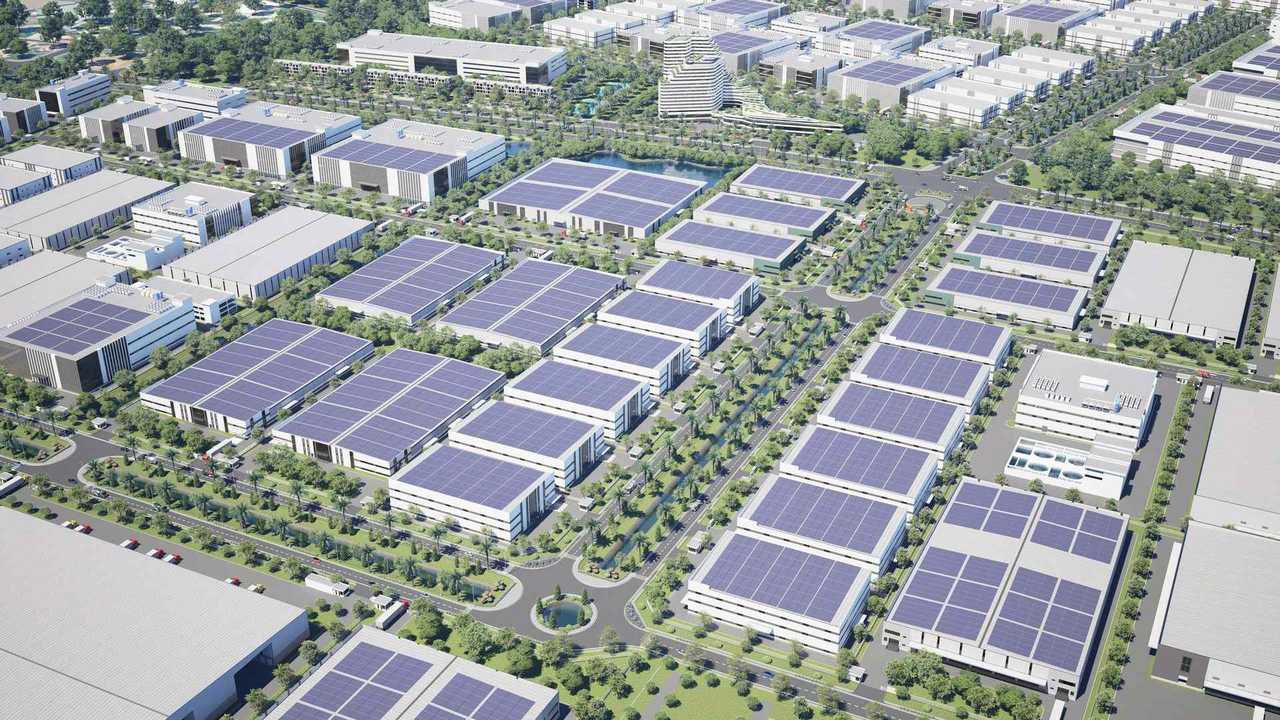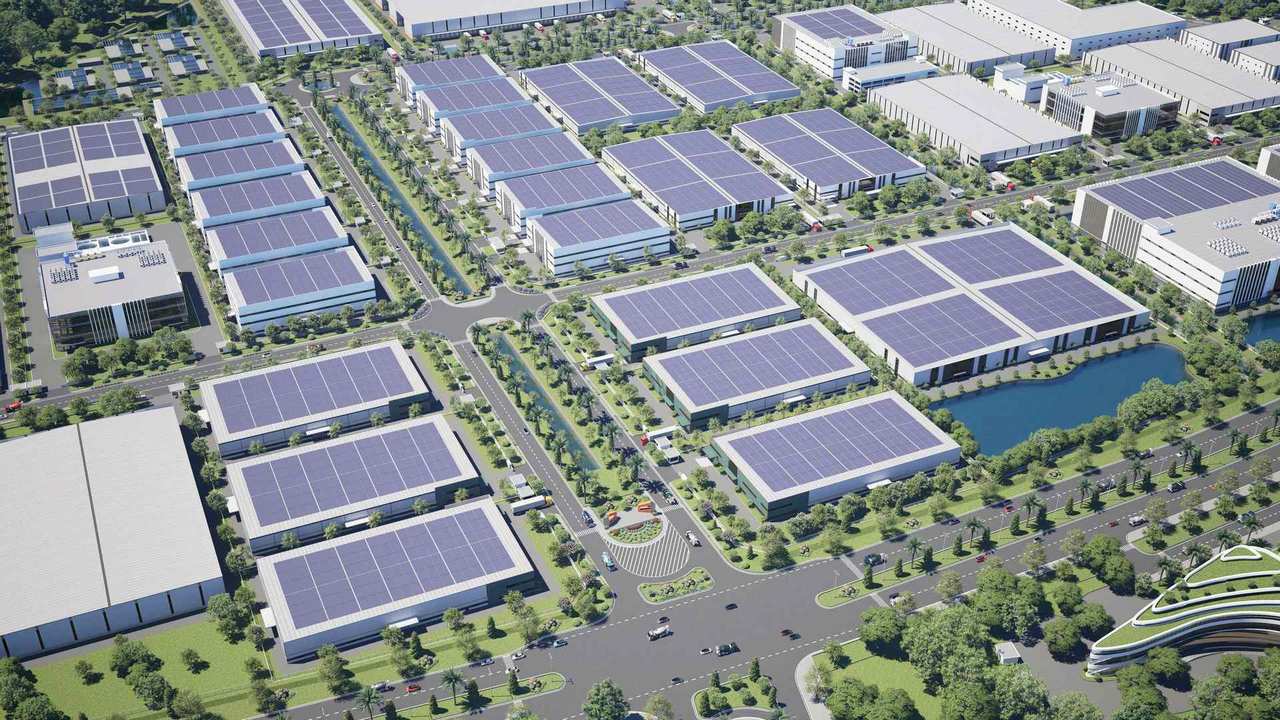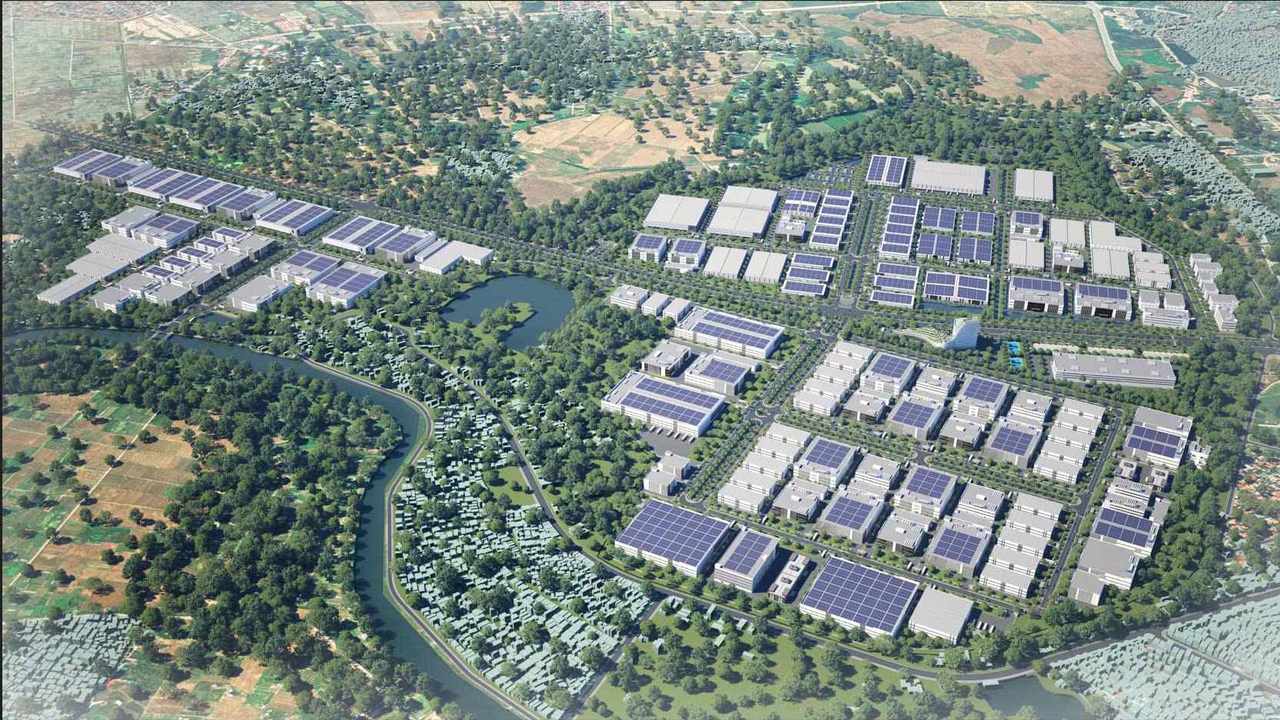
Nắm vững khung chính sách ưu đãi thuế tndn luật thuế 67 2025 qh15 giúp các tập đoàn sản xuất tối ưu hóa dòng tiền và gia tăng lợi nhuận sau thuế; quý đối tác có thể xem đầy đủ thông tin dự án KCN Nam Bình Xuyên tại huyện Bình Xuyên, tỉnh Phú Thọ (khu vực trước sáp nhập thuộc tỉnh Vĩnh Phúc cũ) để lựa chọn vị trí đặt nhà máy phù hợp nhất.
Các điểm cốt lõi trong Luật Thuế TNDN sửa đổi số 67/2025/QH15:
- Chuẩn hóa khung ưu đãi địa bàn KCN: Áp dụng cơ chế miễn toàn bộ thuế TNDN trong 02 năm đầu và giảm 50% số thuế phải nộp trong 04 năm tiếp theo cho dự án đầu tư mới trong khu công nghiệp.
- Đột phá ưu đãi bán dẫn & AI: Thuế suất ưu đãi 10% trong suốt 15 năm (miễn thuế 4 năm, giảm 50% trong 9 năm tiếp theo) dành cho công nghệ cao, linh kiện bán dẫn và trung tâm R&D.
- Khấu trừ chi phí R&D lên tới 150%: Doanh nghiệp thực hiện nghiên cứu phát triển công nghệ được tính chi phí được trừ khi xác định thu nhập chịu thuế bằng 150% chi phí thực tế phát sinh.
- Minh bạch hóa ưu đãi đầu tư mở rộng: Doanh nghiệp mở rộng nhà máy tại KCN Nam Bình Xuyên được quyền lựa chọn áp dụng ưu đãi độc lập cho phần thu nhập tăng thêm.
Đối với các nhà đầu tư chiến lược, đặc biệt là các tập đoàn đa quốc gia khi xây dựng kế hoạch kinh doanh tại Việt Nam, việc cập nhật kịp thời các căn cứ pháp lý mới nhất về chính sách thuế là chìa khóa để bảo vệ dòng tiền và tối đa hóa lợi nhuận sau thuế. Luật Thuế Thu nhập doanh nghiệp (sửa đổi) số 67/2025/QH15 được Quốc hội thông qua đã tạo nên hành lang pháp lý thuế thông thoáng, minh bạch và có tính cạnh tranh khu vực rất cao.
Tại KCN Nam Bình Xuyên, các dự án đầu tư mới đều được thụ hưởng đầy đủ các tầng ưu đãi thuế tndn luật thuế 67 2025 qh15. Bài viết sau đây sẽ phân tích chi tiết điều kiện áp dụng và các bước kê khai hưởng ưu đãi.
1. Bảng đối chiếu các khung ưu đãi thuế TNDN theo Luật 67/2025/QH15
Dưới đây là bảng tổng hợp các mức thuế suất và thời gian miễn giảm thuế theo quy định của luật mới:
| Nhóm dự án đầu tư | Thuế suất áp dụng | Thời gian miễn giảm thuế | Tiêu chí & Điều kiện bắt buộc |
|---|---|---|---|
| Dự án sản xuất mới trong KCN | Thuế suất phổ thông 20% | Miễn 02 năm đầu, giảm 50% trong 04 năm tiếp theo | Dự án đầu tư mới trong phạm vi địa giới KCN Nam Bình Xuyên, có đăng ký IRC hợp lệ |
| Công nghệ cao, Bán dẫn & R&D | Thuế suất ưu đãi 10% trong 15 năm | Miễn 04 năm đầu, giảm 50% trong 09 năm tiếp theo | Đạt tiêu chuẩn Doanh nghiệp công nghệ cao, sản xuất chíp bán dẫn hoặc công nghiệp hỗ trợ ưu tiên |
| Dự án đầu tư đặc biệt quy mô lớn | Thuế suất ưu đãi 5% – 7% lên tới 30 năm | Miễn tới 06 năm đầu, giảm 50% tới 13 năm tiếp theo | Dự án có vốn đầu tư ≥ 30.000 tỷ đồng hoặc dự án R&D quy mô lớn giải ngân nhanh theo quyết định Thủ tướng |
| Đầu tư mở rộng quy mô (Expansion) | Theo mức thuế suất của dự án đang hoạt động | Miễn 02 năm, giảm 50% trong 04 năm cho phần tăng thêm | Tăng vốn đầu tư ≥ 20 tỷ đồng hoặc nguyên giá TSCĐ tăng thêm ≥ 20% so với trước khi mở rộng |
Nhà đầu tư có thể xem thêm chi tiết chính sách ưu đãi chung tại bài viết chính sách ưu đãi đầu tư KCN Nam Bình Xuyên và cơ chế tài chính tại bài thuê đất công nghiệp trả tiền một lần.
2. Nguyên tắc xác định thời điểm tính miễn giảm thuế chính xác
Luật số 67/2025/QH15 quy định cụ thể 2 mốc thời gian để doanh nghiệp tính thời gian miễn giảm thuế:
- Trường hợp 1 (Có thu nhập chịu thuế sớm): Thời gian miễn thuế được tính liên tục từ năm đầu tiên dự án phát sinh thu nhập chịu thuế (tức lợi nhuận trước thuế dương).
- Trường hợp 2 (Giai đoạn đầu chưa có lãi): Trường hợp doanh nghiệp chưa có thu nhập chịu thuế trong 03 năm đầu kể từ năm đầu tiên có doanh thu, thì thời gian miễn thuế, giảm thuế sẽ được tính từ năm thứ tư kể từ năm đầu tiên có doanh thu phát sinh, bất kể năm đó doanh nghiệp có lãi hay lỗ.
- Quy tắc tự xác định ưu đãi: Doanh nghiệp tự xác định các điều kiện ưu đãi thuế, mức thuế suất ưu đãi, thời gian miễn thuế, giảm thuế và số lỗ được trừ vào thu nhập chịu thuế để tự kê khai và tự nộp thuế trong tờ khai quyết toán thuế TNDN hàng năm.
Doanh nghiệp có thể đối chiếu thủ tục cấp giấy chứng nhận đầu tư tại bài viết xin Giấy chứng nhận đầu tư IRC KCN Nam Bình Xuyên và quy chế riêng tại bài chính sách doanh nghiệp chế xuất EPE.
3. Cơ chế khấu trừ chi phí R&D và ứng dụng năng lượng xanh ESG
Một điểm mới mang tính đột phá của Luật Thuế 67/2025/QH15 nhằm thúc đẩy chuyển đổi xanh và phát triển bền vững:
- Khấu trừ chi phí nghiên cứu phát triển (Super-deduction): Chi phí thực tế đầu tư cho hoạt động R&D tại chỗ, phòng thí nghiệm kiểm chuẩn vi mạch, đào tạo kỹ sư công nghệ cao được tính vào chi phí hợp lý hợp lệ bằng 150% giá trị thực chi khi xác định thu nhập chịu thuế.
- Khấu hao nhanh tài sản năng lượng xanh: Các thiết bị điện mặt trời áp mái, hệ thống thu hồi nước làm mát tuần hoàn, trạm biến áp hiệu suất cao được phép trích khấu hao nhanh theo phương pháp số dư giảm dần gấp 2 lần mức quy định thông thường.
- Tiếp cận ngành nghề mục tiêu: Các tiêu chí ưu đãi thuế gắn liền với quy chuẩn chọn lọc tại bài viết 50 mã ngành thu hút vào Nam Bình Xuyên.
4. Dịch vụ tư vấn tối ưu thuế của CNCTech Industrial
Để bảo đảm nhà đầu tư thụ hưởng trọn vẹn các gói ưu đãi theo Luật 67/2025/QH15 mà không phát sinh rủi ro thanh tra thuế sau này, CNCTech Industrial phối hợp chặt chẽ cùng các đối tác tư vấn chuyên nghiệp:
- Hỗ trợ lập hồ sơ đăng ký dự án công nghệ cao, công nghiệp hỗ trợ ưu tiên phát triển để hưởng thuế suất 10%.
- Soát xét điều kiện hưởng cơ chế miễn thuế 4 năm và giảm 50% trong 9 năm tiếp theo cho các ngành trọng điểm.
- Hướng dẫn hạch toán chi phí khấu hao quyền sử dụng đất thuê trả tiền một lần và chi phí hạ tầng KCN hợp lệ.
- Đồng hành thủ tục hưởng chính sách [miễn thuế nhập khẩu máy móc thiết bị](art:B30) tạo tài sản cố định cho nhà máy mới.
Nhờ khung pháp lý minh bạch, ưu đãi thuế tndn luật thuế 67 2025 qh15 trở thành bệ phóng tài chính quan trọng cho các doanh nghiệp mở rộng nhà xưởng tại Nam Bình Xuyên.
5. Câu hỏi thường gặp về ưu đãi thuế TNDN Luật 67/2025/QH15 (FAQ)
Luật Thuế TNDN sửa đổi số 67/2025/QH15 mang lại những điểm mới nào về ưu đãi thuế khu công nghiệp?
Luật duy trì ưu đãi miễn thuế 2 năm, giảm 50% trong 4 năm cho dự án KCN thông thường; đồng thời ban hành gói thuế suất 10% trong 15 năm (miễn 4 năm, giảm 9 năm) cho ngành công nghệ cao bán dẫn và khấu trừ 150% chi phí R&D.
Thời điểm bắt đầu tính thời gian miễn thuế, giảm thuế TNDN được quy định như thế nào?
Tính từ năm đầu tiên dự án có thu nhập chịu thuế, hoặc tính từ năm thứ 4 kể từ năm có doanh thu nếu trong 3 năm đầu dự án chưa phát sinh thu nhập chịu thuế dương.
Doanh nghiệp mở rộng sản xuất (đầu tư mở rộng) có được hưởng ưu đãi thuế theo Luật mới không?
Có. Dự án đầu tư mở rộng đáp ứng tiêu chí tăng vốn đầu tư tối thiểu 20 tỷ đồng hoặc tăng nguyên giá tài sản cố định từ 20% trở lên được hưởng ưu đãi miễn 2 năm, giảm 4 năm cho phần thu nhập tăng thêm.
Tài liệu nghiên cứu và tổng hợp thông tin thị trường. Quý khách nên xác minh pháp lý và quy hoạch với cơ quan có thẩm quyền tại địa phương trước khi giao dịch.
Tra cứu văn bản pháp quy và chính sách thu hút đầu tư tại Cổng Thông tin điện tử Chính phủ.