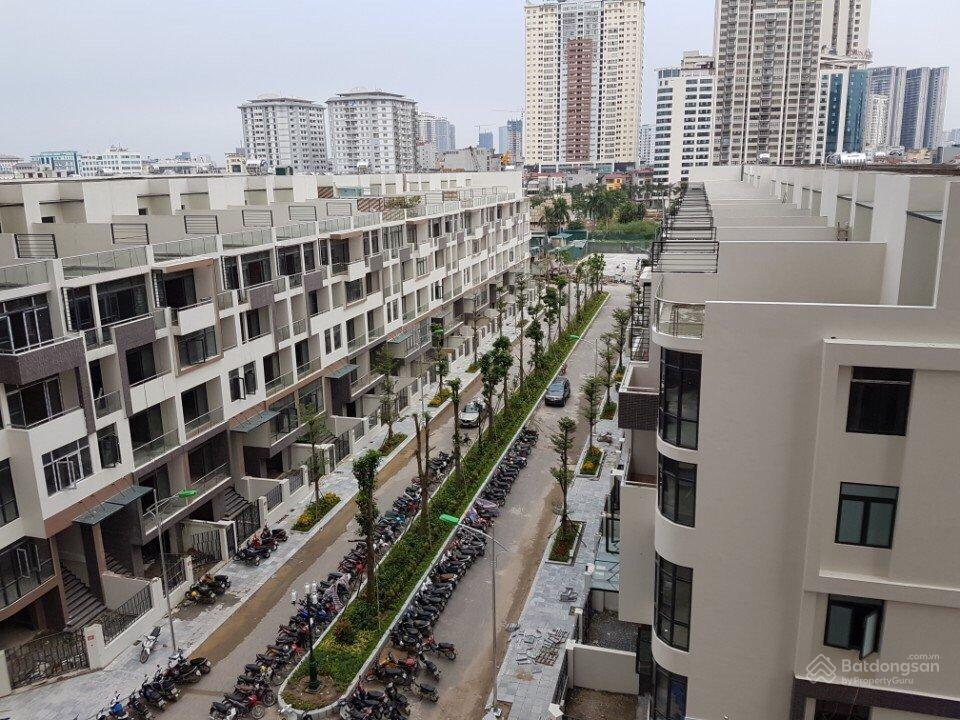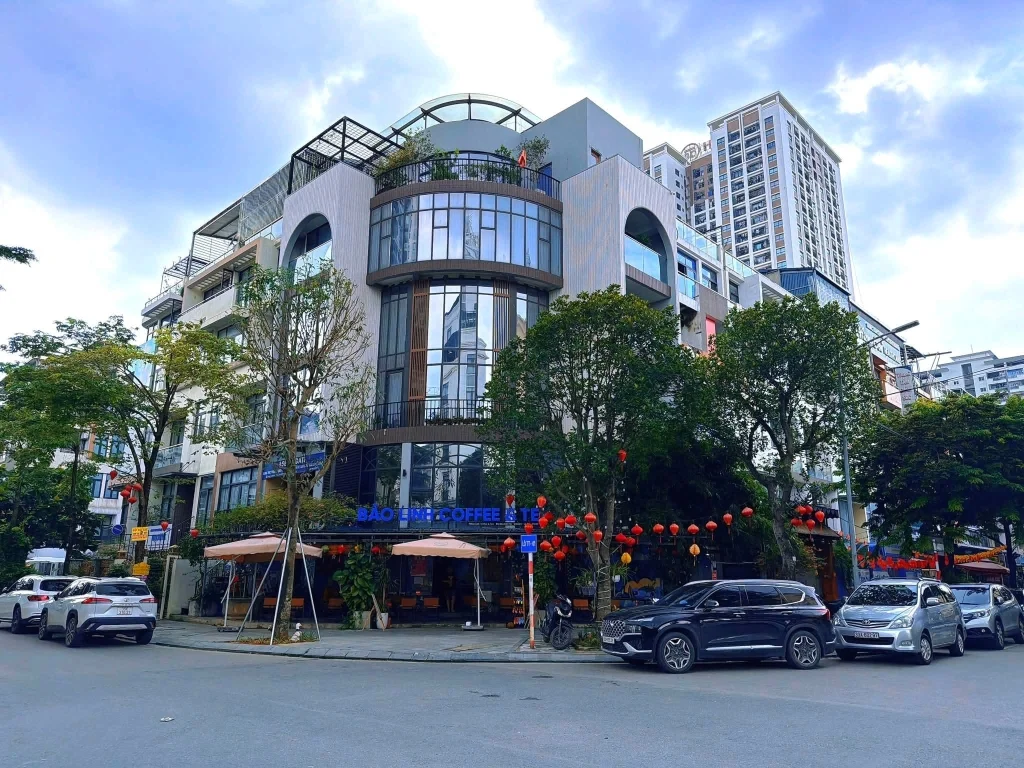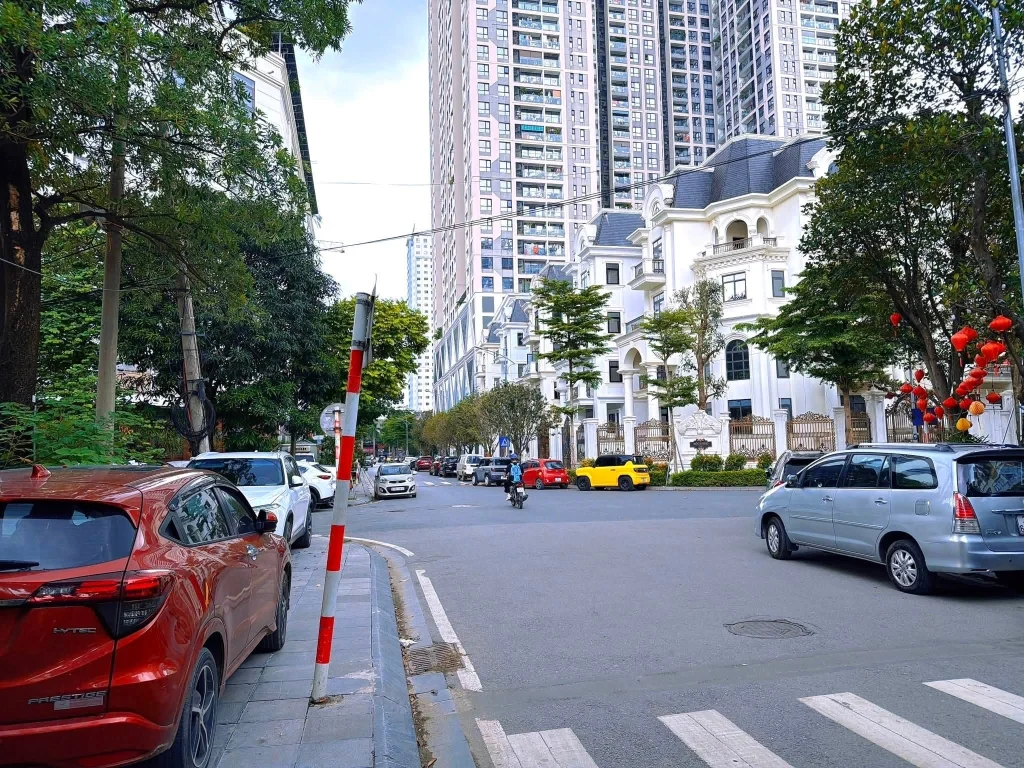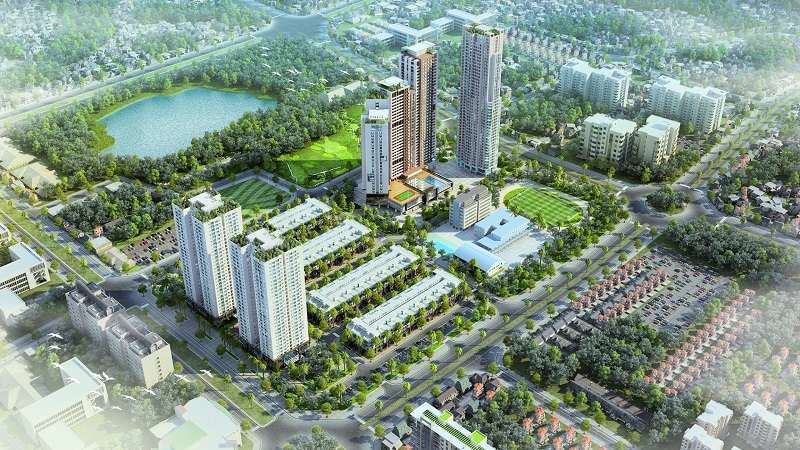
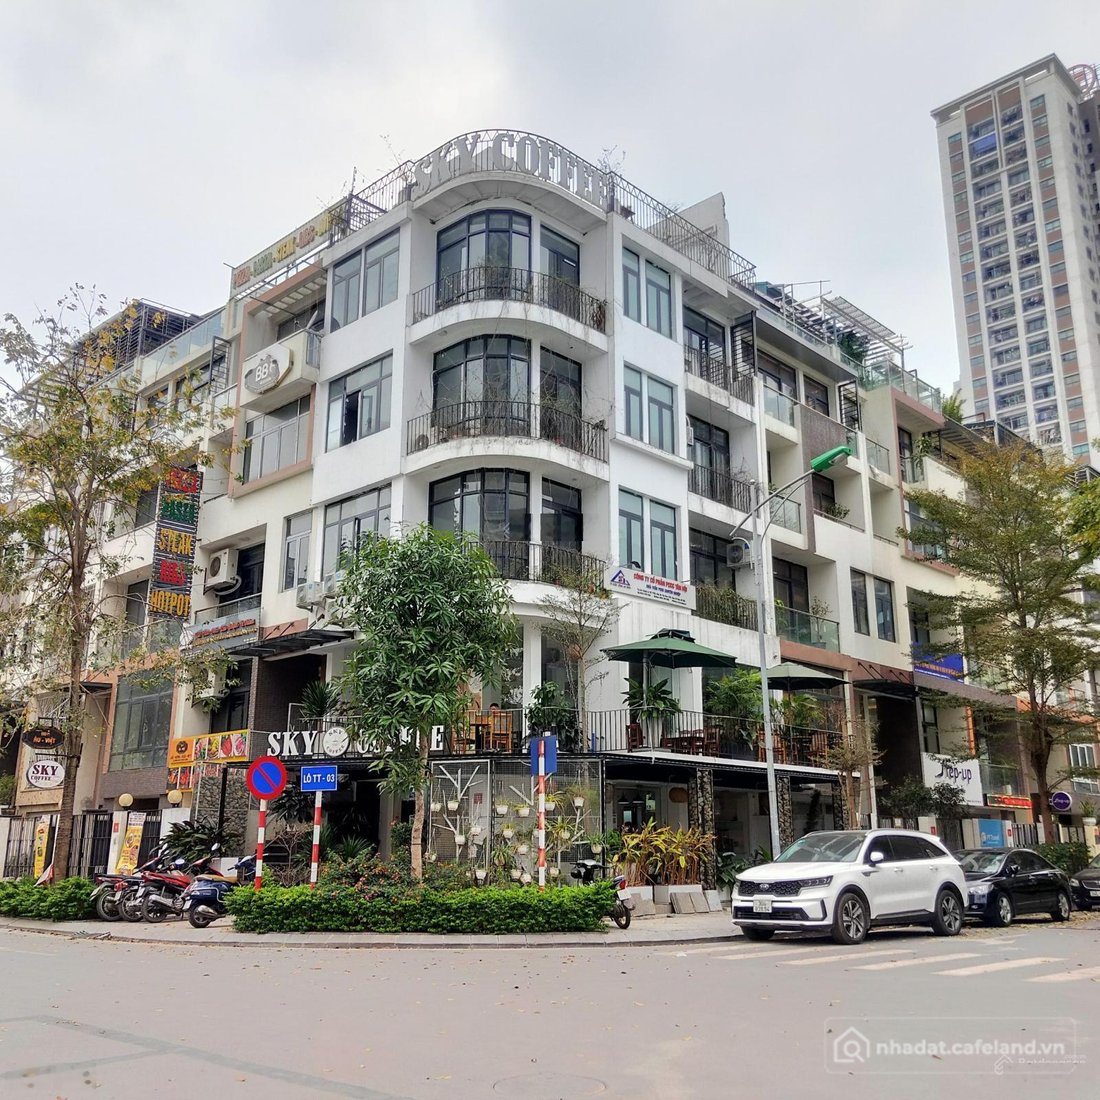
Nhà liền kề có sẵn sổ đỏ giúp thủ tục vay vốn ngân hàng diễn ra nhanh chóng. Ảnh chụp thực tế tháng 10/2026.
Đang tìm hiểu HD Mon?
Xem bảng giá, mặt bằng, pháp lý mới nhất và đăng ký nhận tư vấn miễn phí tại trang chính của dự án.
Kế hoạch vay mua nhà liền kề hd mon là giải pháp tài chính thiết thực. Rất hiệu quả. Phương án vay vốn ngân hàng giúp người mua sớm sở hữu căn nhà phố thương mại đắc địa tại trung tâm phường Mỹ Đình 2. Trước khi nộp hồ sơ vay vốn, khách hàng nên xem cổng thông tin mua bán biệt thự liền kề HD Mon City tại trang dự án để nắm giá trị giao dịch của từng căn.
- Tài sản bảo đảm: Thế chấp trực tiếp bằng chính sổ đỏ căn nhà liền kề HD Mon City định mua.
- Hạn mức cho vay: Căn cứ báo cáo thẩm định ngân hàng, mức vay đạt tối đa từ 70% đến 75% giá trị định giá độc lập. Hạn mức cao.
- Thời hạn vay vốn: Kéo dài từ 5 đến 25 năm. Rất linh hoạt. Tùy khả năng trả.
- Mức lãi suất ưu đãi: Theo báo cáo lãi suất tín dụng, mức ưu đãi dao động từ 6,5% đến 8,2%/năm trong 12 đến 24 tháng đầu.
- Hình thức trả nợ: Trả gốc linh hoạt. Lãi tính trên dư nợ giảm dần. Giảm dần đều.
Điều kiện pháp lý và tiêu chuẩn hồ sơ chứng minh thu nhập
Để vay vốn mua nhà tại Vietcombank, BIDV hay Techcombank, khách hàng cần đáp ứng hai nhóm điều kiện nền tảng dưới đây.
1. Điều kiện đối với tài sản bảo đảm (ngôi nhà định mua): Sổ đỏ sẵn sàng. Căn nhà liền kề đã có Giấy chứng nhận quyền sử dụng đất ở lâu dài riêng biệt. Pháp lý sạch. Thửa đất không vướng tranh chấp ranh giới, không bị phong tỏa thi hành án và không vi phạm trật tự xây dựng.
2. Điều kiện đối với người đứng tên vay vốn:
- Độ tuổi từ 18 đến không quá 70 tuổi tại thời điểm kết thúc thời hạn khoản vay.
- Lịch sử tín dụng minh bạch trên hệ thống CIC, không có nợ xấu thuộc nhóm 2 trở lên trong 3 năm gần nhất.
- Theo báo cáo thẩm định tài chính, vốn tự có tối thiểu cần đạt từ 25% đến 30% giá trị hợp đồng.
3. Hồ sơ chứng minh nguồn thu nhập trả nợ:
- Nguồn lương hàng tháng: Hợp đồng lao động chính thức, bảng sao kê tài khoản ngân hàng 6 tháng gần nhất.
- Lợi nhuận từ hoạt động doanh nghiệp: Giấy đăng ký kinh doanh, báo cáo tài chính và tờ khai thuế VAT 1 năm gần nhất.
- Dòng tiền từ tài sản cho thuê: Hợp đồng cho thuê nhà hoặc ô tô kèm sao kê tài khoản thực nhận định kỳ.
Khách hàng có thể tham khảo thêm bài viết HD Mon City có sổ đỏ không để nắm rõ căn cứ pháp lý thẩm định tài sản.
Chính sách lãi suất và hạn mức cho vay tại các ngân hàng thương mại
Báo cáo khảo sát thị trường tín dụng ghi nhận các gói lãi suất ưu đãi cụ thể tại các ngân hàng thương mại uy tín.
| Ngân hàng tài trợ vốn | Lãi suất ưu đãi cố định | Thời gian ưu đãi | Lãi suất thả nổi sau ưu đãi | Thời hạn vay tối đa |
|---|---|---|---|---|
| Vietcombank | 6,5% – 7,0%/năm | 12 – 24 tháng | Lãi suất cơ sở + biên độ 3,0% (~9,5%/năm) | 20 năm |
| BIDV | 6,8% – 7,2%/năm | 18 – 24 tháng | Lãi suất cơ sở + biên độ 3,2% (~9,8%/năm) | 25 năm |
| Techcombank | 7,5% – 8,2%/năm | 12 – 36 tháng | Lãi suất cơ sở + biên độ 3,5% (~10,5%/năm) | 25 năm |
Lãi suất thấp. Nhóm ngân hàng quốc doanh như Vietcombank và BIDV có ưu thế về mức lãi suất thả nổi thấp và ổn định lâu dài. Ngược lại, ngân hàng cổ phần như Techcombank duyệt hồ sơ rất nhanh và linh hoạt khâu chứng minh nguồn thu nhập.
Bạn đọc có thể xem thêm bài viết giá bán liền kề HD Mon City để dự toán tổng số vốn cần giải ngân.
Bảng tính kế hoạch trả nợ chi tiết cho khoản vay 15 tỷ đồng
Giả định khách hàng mua một căn nhà liền kề trị giá 30 tỷ đồng tại dãy TT02. Theo báo cáo tính toán mẫu, khách hàng có vốn tự có 15 tỷ đồng (50%). Người mua vay ngân hàng 15 tỷ đồng trong thời hạn 20 năm (240 tháng). Gói vay áp dụng lãi suất 7,0%/năm trong năm đầu tiên và điều chỉnh thả nổi ở mức 9,5%/năm cho các năm kế tiếp.
| Giai đoạn thanh toán | Tiền gốc trả hàng tháng | Tiền lãi tháng đầu kỳ | Tổng số tiền trả hàng tháng | Dư nợ gốc còn lại |
|---|---|---|---|---|
| Tháng thứ 1 (Ưu đãi 7,0%) | 62.500.000 đồng | 87.500.000 đồng | 150.000.000 đồng | 14.937.500.000 đồng |
| Tháng thứ 12 (Cuối ưu đãi) | 62.500.000 đồng | 83.489.000 đồng | 145.989.000 đồng | 14.250.000.000 đồng |
| Tháng thứ 13 (Thả nổi 9,5%) | 62.500.000 đồng | 112.812.000 đồng | 175.312.000 đồng | 14.187.500.000 đồng |
| Tháng thứ 60 (Năm thứ 5) | 62.500.000 đồng | 90.000.000 đồng | 152.500.000 đồng | 11.312.500.000 đồng |
| Tháng thứ 120 (Năm thứ 10) | 62.500.000 đồng | 59.375.000 đồng | 121.875.000 đồng | 7.500.000.000 đồng |
Dòng tiền rất đều. Chủ nhà có thể cho thuê mặt bằng với mức giá từ 55 đến 60 triệu đồng mỗi tháng. Nguồn thu ổn định. Khoản tiền cho thuê hỗ trợ thanh toán một phần ba nghĩa vụ trả góp ngân hàng hàng tháng.
Quý khách có thể xem thêm bài viết giá thuê liền kề HD Mon City để tìm hiểu phương án dòng tiền cho thuê.
Quy trình giải ngân 3 bên an toàn giữa ngân hàng, người mua và người bán
Đối với giao dịch mua bán nhà đất thứ cấp có vay vốn ngân hàng, quy trình giải ngân phong tỏa 3 bên được đánh giá là phương án giao dịch chặt chẽ nhất.
Bước 1: Thẩm định giá tài sản: Ngân hàng cử chuyên viên định giá đến khảo sát trực tiếp căn nhà. Tiếp theo là duyệt hạn mức. Tổ chức tín dụng thẩm tra nguồn thu nhập và ban hành thông báo cấp tín dụng có điều kiện.
Bước 2: Ký hợp đồng mua bán công chứng và nộp hồ sơ sang tên: Ký công chứng. Hai bên thực hiện ký hợp đồng mua bán tại văn phòng công chứng hợp pháp. Người mua chuyển đủ số tiền vốn tự có sang tài khoản bên bán. Rất rõ ràng.
Bước 3: Ký hợp đồng tín dụng và giải ngân tài khoản phong tỏa: Giải ngân phong tỏa. Ngân hàng giải ngân số tiền vay vào tài khoản bên bán nhưng tạm thời khóa chiều rút. Tiền đã vào tài khoản. Bên bán hoàn toàn an toàn về nguồn tiền thanh toán.
Bước 4: Đăng ký thế chấp và mở phong tỏa: Sổ đỏ hoàn tất sang tên bên mua và đăng ký thế chấp tại Văn phòng Đăng ký Đất đai. Mở phong tỏa. Ngay sau đó ngân hàng kích hoạt tài khoản để bên bán toàn quyền sử dụng số tiền.
Bạn đọc có thể tham khảo thêm hướng dẫn mua nhà liền kề HD Mon để nắm rõ các khâu thu xếp công chứng.
Kinh nghiệm cân đối tài chính và hạn chế rủi ro lãi suất thả nổi
Khoản vay mua bất động sản giá trị hàng chục tỷ đồng đòi hỏi người vay phải chủ động xây dựng phương án dự phòng tài chính dài hạn.
Giữ tỷ lệ vay an toàn: Theo báo cáo tín dụng của Ngân hàng Nhà nước, hạn mức vay mua nhà ở có thể đạt tối đa 70% giá trị căn hộ. Vay vừa sức. Theo báo cáo tài chính của FiinGroup, gia đình chỉ nên vay từ 30% đến 50% tổng giá trị hợp đồng để áp lực trả nợ hàng tháng không vượt quá ngưỡng an toàn.
Cần dự phòng rủi ro lãi suất: Khi kết thúc thời gian ưu đãi, lãi suất thả nổi thường tăng thêm từ 2% đến 3% mỗi năm. Biên độ tăng khá rõ. Người vay cần chuẩn bị sẵn quỹ dự phòng tối thiểu tương đương 6 tháng tiền trả góp định kỳ.
Tìm hiểu kỹ phí phạt trả nợ trước hạn: Theo báo cáo biểu phí ngân hàng, phí trả trước hạn từ 1% đến 2% trong 3 năm đầu. Khách hàng hưởng miễn phí từ năm thứ 5. Người vay nên tận dụng các nguồn thu đột xuất để trả bớt nợ gốc, giúp giảm tiền lãi hàng tháng.
Quý khách có thể xem thêm bài phân tích có nên mua liền kề HD Mon để đối chiếu lợi nhuận kép giữa dòng tiền cho thuê và tăng giá đất.
Ngoài ra, bài viết bán nhà liền kề HD Mon sẽ mang lại góc nhìn hữu ích nếu chủ nhà có kế hoạch tất toán khoản vay trong tương lai.
Chiến lược quản trị rủi ro lãi suất khi vay mua nhà liền kề HD Mon
Khi lựa chọn gói tín dụng để vay mua nhà liền kề hd mon, người mua cần thu xếp phương án dự phòng tài chính cho giai đoạn thả nổi lãi suất. Sau thời gian cố định, ngân hàng áp dụng mức lãi suất thả nổi. Biên độ cộng thêm dao động từ 3% đến 3.8% theo báo cáo tín dụng.
Căn cứ báo cáo phân tích tài chính, người vay nên tính toán số tiền lãi theo kịch bản lãi suất tăng thêm 2% mỗi năm. Theo báo cáo thẩm định tín dụng, nếu tiền trả góp hàng tháng dưới 40% tổng thu nhập, khoản vay giữ mức độ an toàn cao. Tận dụng nguồn thu phụ. Khách hàng nên dùng lợi nhuận kinh doanh để trả bớt nợ gốc trước hạn. Giảm tiền lãi. Khoản nợ giảm nhanh hơn dự kiến.
Kinh nghiệm hoàn thiện hồ sơ tín dụng nhanh chóng
Để rút ngắn thời gian phê duyệt hồ sơ vay vốn, khách hàng nên phối hợp chặt chẽ với cán bộ tín dụng ngân hàng đối tác. Bạn nên thu xếp sẵn bản sao chứng thực giấy tờ tùy thân. Ngoài ra bạn bổ sung văn bản chứng minh tài sản tích lũy như sổ tiết kiệm hoặc nhà đất sẵn có.
Khách hàng cần kiểm tra lịch sử tín dụng trên hệ thống CIC quốc gia. Điểm tín dụng nhóm 1 giúp ngân hàng duyệt hạn mức vay tối đa với lãi suất ưu đãi. Nên trả hết dư nợ thẻ. Tất toán toàn bộ nợ thẻ tín dụng trước ngày nộp hồ sơ giúp nâng cao điểm xếp hạng CIC. Rất có lợi. Sự chuẩn bị kỹ lưỡng giúp thủ tục giải ngân diễn ra nhanh gọn mà không gặp bất kỳ trở ngại pháp lý nào. Cân đối vốn hợp lý giúp gia đình sớm nhận nhà mới mà vẫn duy trì cuộc sống thảnh thơi mỗi ngày.
Câu hỏi thường gặp khi vay ngân hàng mua liền kề HD Mon City
Thời gian xử lý một bộ hồ sơ vay mua nhà mất bao lâu?
Thời gian khá nhanh. Nếu chuẩn bị đầy đủ hồ sơ pháp lý và chứng minh thu nhập, ngân hàng thường ban hành thông báo cấp tín dụng trong vòng 3 đến 5 ngày làm việc.
Thu nhập hàng tháng bao nhiêu thì đủ điều kiện vay 15 tỷ đồng?
Để vay 15 tỷ đồng trong 20 năm, tổng thu nhập chứng minh của hai vợ chồng nên đạt từ 180 đến 200 triệu đồng/tháng. Mức thu nhập này bảo đảm khả năng trả nợ an toàn.
Có thể thế chấp bằng bất động sản khác để vay mua nhà không?
Thế chấp nhà khác được. Người vay có thể dùng bất động sản độc lập khác có giá trị tương đương để thế chấp. Rất thuận tiện. Phương án này cho phép giải ngân tiền mặt trực tiếp cho bên bán mà không cần áp dụng quy trình phong tỏa ba bên phức tạp.
Tác giả: Hải Long
Chức vụ: Chuyên gia tư vấn tài chính bất động sản khu vực Mỹ Đình
Cập nhật: 14/11/2026
Thông tin chính sách tín dụng được cập nhật theo biểu lãi suất ngân hàng tháng 10/2026. Lãi suất và điều kiện cho vay thực tế có thể thay đổi tùy thuộc vào chính sách tín dụng của từng ngân hàng tại thời điểm nộp hồ sơ.
Tài liệu nghiên cứu và tổng hợp thông tin thị trường. Quý khách nên xác minh pháp lý và quy hoạch với cơ quan có thẩm quyền tại địa phương trước khi giao dịch.