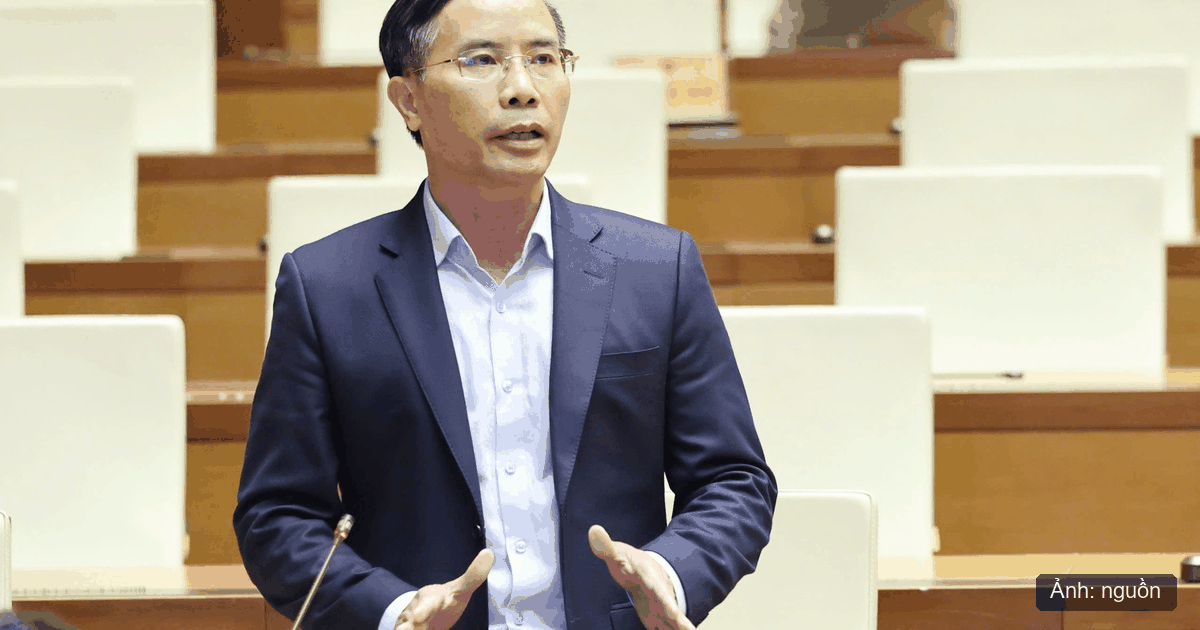
Theo Báo Chính phủ, ngày 31/10/2026 ghi nhận phiên thảo luận nghị trường Quốc hội. Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn đã giải trình về chính sách tiền tệ. Ông làm rõ việc kiểm soát dòng vốn vào bất động sản. Mục tiêu của cơ quan quản lý là giữ an toàn hệ thống và kiểm soát rủi ro kỳ hạn vốn.
Tóm tắt nhanh các số liệu tín dụng và chính sách tiền tệ theo báo cáo:
- Sự kiện nghị trường: Ngày 31/10/2026, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn phát biểu tại phiên thảo luận Quốc hội về điều hành chính sách tiền tệ và tín dụng bất động sản.
- Quy mô dư nợ toàn nền kinh tế: Đạt hơn 20.879.000 tỷ đồng, tốc độ tăng trưởng chung 12,27% theo báo cáo.
- Tín dụng bất động sản: Tăng trưởng 9,84% theo số liệu của Ngân hàng Nhà nước, duy trì thấp hơn mức tăng trưởng tín dụng bình quân chung của nền kinh tế.
- Cơ cấu dòng vốn sản xuất: Có 77,44% tổng dư nợ dành cho sản xuất kinh doanh theo báo cáo và khối doanh nghiệp nhỏ và vừa được vay hơn 4 triệu tỷ đồng.
- Mặt bằng lãi suất: Lãi suất huy động tăng 1,42% trong khi lãi suất cho vay tăng 0,99% theo báo cáo tài chính khiến biên độ chênh lệch lãi suất tiếp tục thu hẹp.
- Áp lực lệch pha kỳ hạn: Khoảng 80% tổng tiền gửi trong hệ thống ngân hàng là tiền gửi ngắn hạn theo báo cáo thống kê trong khi nhu cầu vốn bất động sản là trung và dài hạn.
- Yêu cầu với doanh nghiệp: Thống đốc yêu cầu doanh nghiệp tuyệt đối không sử dụng hai hệ thống sổ sách kế toán khác nhau để minh bạch tài chính khi vay vốn.
Bối cảnh điều hành chính sách tiền tệ theo thông tin từ Báo Chính phủ
Theo Báo Chính phủ, Quốc hội thảo luận về tình hình kinh tế và xã hội. Nhiều đại biểu quan tâm tới việc tiếp cận vốn của doanh nghiệp. Thống đốc Phạm Đức Ấn đã giải trình trực tiếp các nội dung này. Ông nêu rõ những nét đặc thù của hệ thống ngân hàng thương mại.
Theo Báo Chính phủ, Ngân hàng Nhà nước kiên định mục tiêu ổn định kinh tế vĩ mô. Nhà điều hành chú trọng kiểm soát lạm phát và ổn định tỷ giá. Việc điều hành linh hoạt dựa trên thực tế thị trường. Cơ quan quản lý không áp dụng công thức cứng nhắc.
Theo Báo Chính phủ, dư nợ tín dụng toàn hệ thống đạt hơn 20.879.000 tỷ đồng. Mức tăng trưởng chung đạt 12,27% theo báo cáo. Ngân hàng hướng dòng vốn vào các ngành tạo ra của cải. Cụ thể, 77,44% tổng dư nợ dành cho sản xuất kinh doanh theo báo cáo chính thức. Khối doanh nghiệp nhỏ và vừa vay hơn 4 triệu tỷ đồng.
Số liệu tín dụng bất động sản và mặt bằng lãi suất theo Báo Chính phủ
Theo Báo Chính phủ, cơ quan quản lý tiền tệ tiếp tục kiểm soát chặt tín dụng địa ốc. Mục tiêu là bảo đảm tốc độ tăng trưởng an toàn. Chính sách này ngăn ngừa nguy cơ sốt đất ảo.
Tín dụng bất động sản tăng 9,84% theo số liệu của Báo Chính phủ
Theo báo cáo Báo Chính phủ, tín dụng bất động sản đạt mức tăng trưởng 9,84%, duy trì thấp hơn mức tăng trưởng tín dụng bình quân chung của nền kinh tế (12,27%). Các tổ chức tín dụng chủ động sàng lọc dự án kỹ lưỡng. Dòng vốn chảy vào dự án đủ pháp lý và có tiến độ rõ ràng. Ngân hàng ưu tiên nhu cầu nhà ở thực của người dân.
Mặt bằng lãi suất và biên độ chênh lệch theo Báo Chính phủ
Theo Báo Chính phủ, lãi suất huy động tăng 1,42% trong khi lãi suất cho vay tăng 0,99% theo báo cáo tài chính khiến biên độ chênh lệch lãi suất tiếp tục thu hẹp. Khoảng cách giữa lãi suất đầu vào và đầu ra giảm bớt. Các ngân hàng thương mại nỗ lực giảm chi phí vận hành. Mục đích là giữ lãi suất cho vay ở mức phù hợp.
Rủi ro cơ cấu kỳ hạn vốn theo phân tích của Thống đốc trên Báo Chính phủ
Theo Báo Chính phủ, Thống đốc nêu bật rủi ro lệch pha kỳ hạn vốn. Nguồn vốn huy động có sự chênh lệch lớn với nhu cầu vay dự án.
Cơ cấu tiền gửi ngắn hạn chiếm khoảng 80% theo báo cáo Báo Chính phủ
Theo Báo Chính phủ, khoảng 80% tổng tiền gửi trong hệ thống ngân hàng là tiền gửi ngắn hạn theo báo cáo thống kê trong khi nhu cầu vốn bất động sản là trung và dài hạn từ 3 năm, 5 năm cho tới hàng chục năm. Người dân Việt Nam có thói quen gửi tiết kiệm liên tục. Nguồn tiền quay vòng đều đặn tạo nên tính ổn định. Tuy nhiên, về mặt hợp đồng, đây vẫn là nguồn vốn ngắn hạn.
Theo Báo Chính phủ, các dự án địa ốc cần vốn dài hạn từ 3 năm, 5 năm cho tới hàng chục năm. Việc dùng vốn ngắn hạn cho vay trung và dài hạn tiềm ẩn rủi ro thanh khoản. Ngân hàng Nhà nước buộc phải kiểm soát chặt tỷ lệ này.
Minh bạch tài chính doanh nghiệp theo yêu cầu của Thống đốc trên Báo Chính phủ
Theo Báo Chính phủ, Thống đốc yêu cầu doanh nghiệp tuyệt đối không sử dụng hai hệ thống sổ sách kế toán khác nhau để minh bạch tài chính khi vay vốn. Doanh nghiệp không thể nộp một bản cho cơ quan thuế và một bản cho ngân hàng. Báo cáo tài chính rõ ràng giúp ngân hàng đánh giá dòng tiền chính xác. Khi đó việc giải ngân vốn diễn ra thuận lợi.
Theo Báo Chính phủ, thẩm quyền xem xét cơ cấu nợ và gia hạn nợ thuộc về các tổ chức tín dụng theo quy định của Thông tư 39. Ngân hàng thương mại tự đánh giá khả năng trả nợ của khách hàng. Bản chất trung gian tài chính đòi hỏi ngân hàng phải thu hồi nợ để trả tiền cho người gửi.
Ai chịu tác động từ định hướng điều hành tín dụng theo Báo Chính phủ?
Theo Báo Chính phủ, thông điệp từ Thống đốc tác động trực tiếp tới các nhóm tham gia thị trường:
- Chủ đầu tư dự án: Cần đa dạng nguồn vốn huy động. Doanh nghiệp phải chuẩn hóa sổ sách kế toán để tiếp cận hạn mức tín dụng.
- Người mua nhà: Tiếp tục tiếp cận các gói tín dụng chính sách nhà ở xã hội. Người vay vốn dài hạn cần tính toán dòng tiền trả nợ cẩn thận.
- Tổ chức tín dụng: Kiểm soát chặt tỷ lệ vốn ngắn hạn cho vay trung dài hạn. Ngân hàng thẩm định nghiêm ngặt tài sản bảo đảm.
Góc nhìn Đất Nền Miền Bắc: Kiểm soát chặt tín dụng trung dài hạn giúp thanh lọc thị trường bất động sản miền Bắc
Ban Biên Tập Đất Nền Miền Bắc nhận định mức tăng trưởng tín dụng 9,84% theo báo cáo mang lại tín hiệu tích cực. Dòng tiền ngân hàng không chảy vào hoạt động gom đất đầu cơ. Kiểm soát chặt tín dụng trung dài hạn giúp thanh lọc thị trường bất động sản miền Bắc và ưu tiên dòng tiền cho phân khúc phục vụ nhu cầu thực.
Tại các thị trường vệ tinh như Thái Nguyên, Bắc Ninh, Bắc Giang, Hưng Yên và ven Hà Nội, giao dịch giữ nhịp ổn định. Những khu đô thị có hạ tầng kỹ thuật hoàn thiện thu hút người mua ở thực. Các chủ đầu tư tập trung hoàn thiện tiện ích để mở bán đúng luật.
Khách hàng cá nhân không nên dùng vốn vay ngắn hạn cho kế hoạch đầu tư dài hạn. Nhà đầu tư đất nền dài hạn đón đầu hạ tầng tuyến Vành đai 4 và Vành đai 5 Vùng Thủ đô. Thị trường ưu tiên sản phẩm có sổ đỏ trao tay và pháp lý minh bạch.
Quý độc giả có thể theo dõi thêm các bài viết phân tích tại Danh mục tin tức Đất Nền Miền Bắc.
Nguồn thông tin tham khảo: Thông tin chi tiết được trích dẫn theo bài viết của cơ quan báo chí chính thống tại Báo Điện tử Chính phủ: Thống đốc nói về lãi suất, tín dụng bất động sản và vốn cho doanh nghiệp.
Ban Biên Tập Đất Nền Miền Bắc
Chuyên viên phân tích & tư vấn bất động sản | 8 năm kinh nghiệm theo dõi thị trường bất động sản miền Bắc
Thông tin được tổng hợp từ các báo chính thống của Việt Nam. Cập nhật: 31/10/2026.