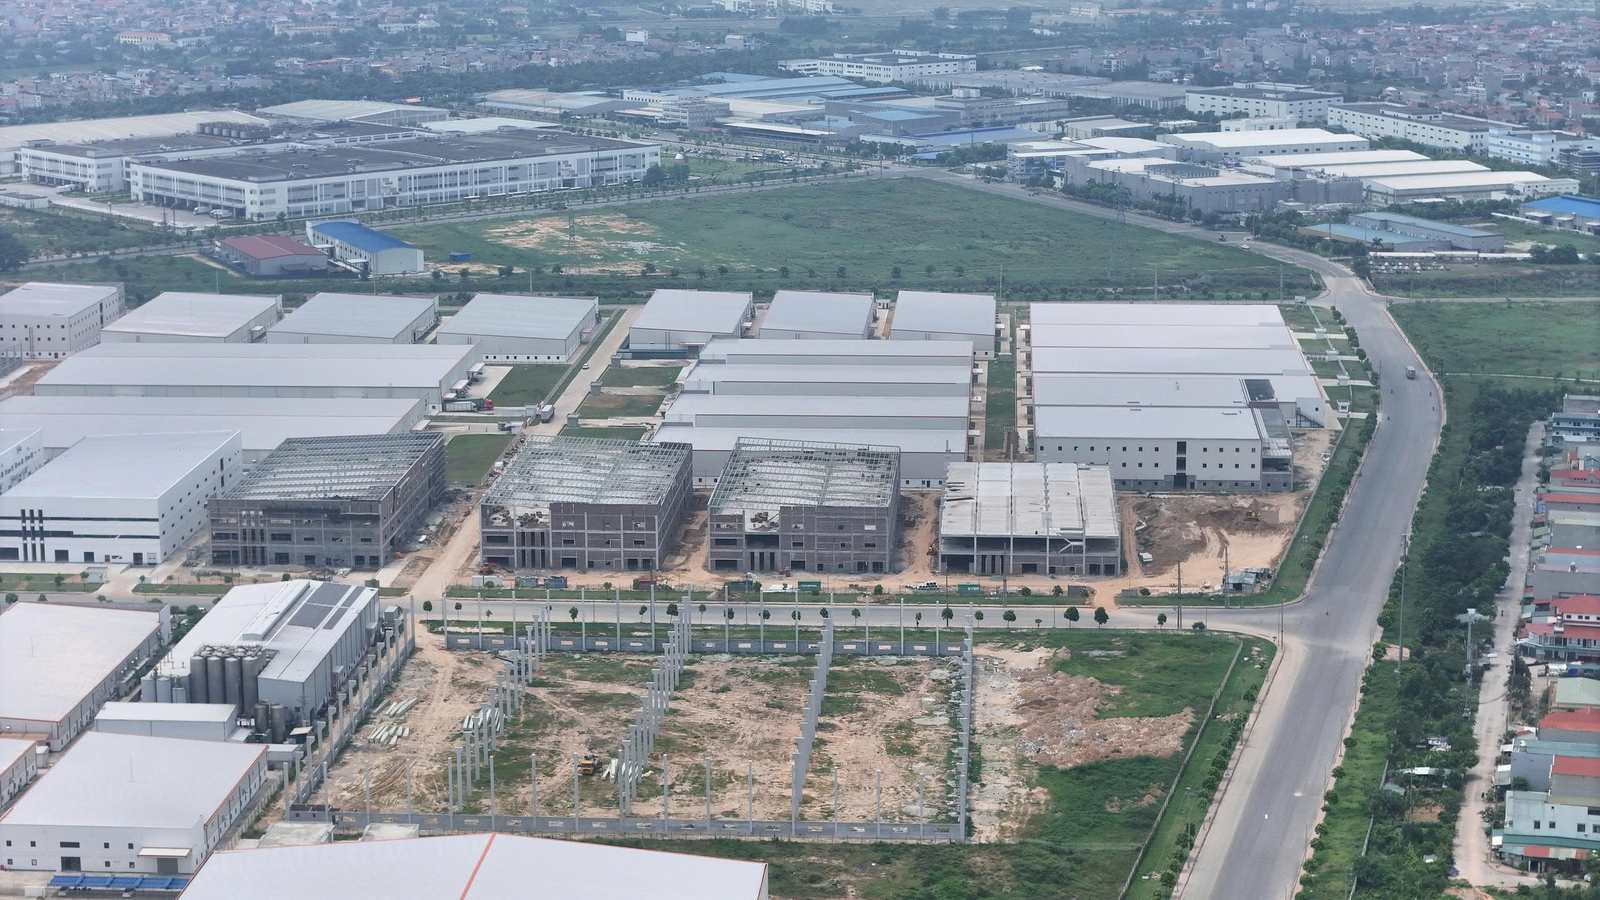
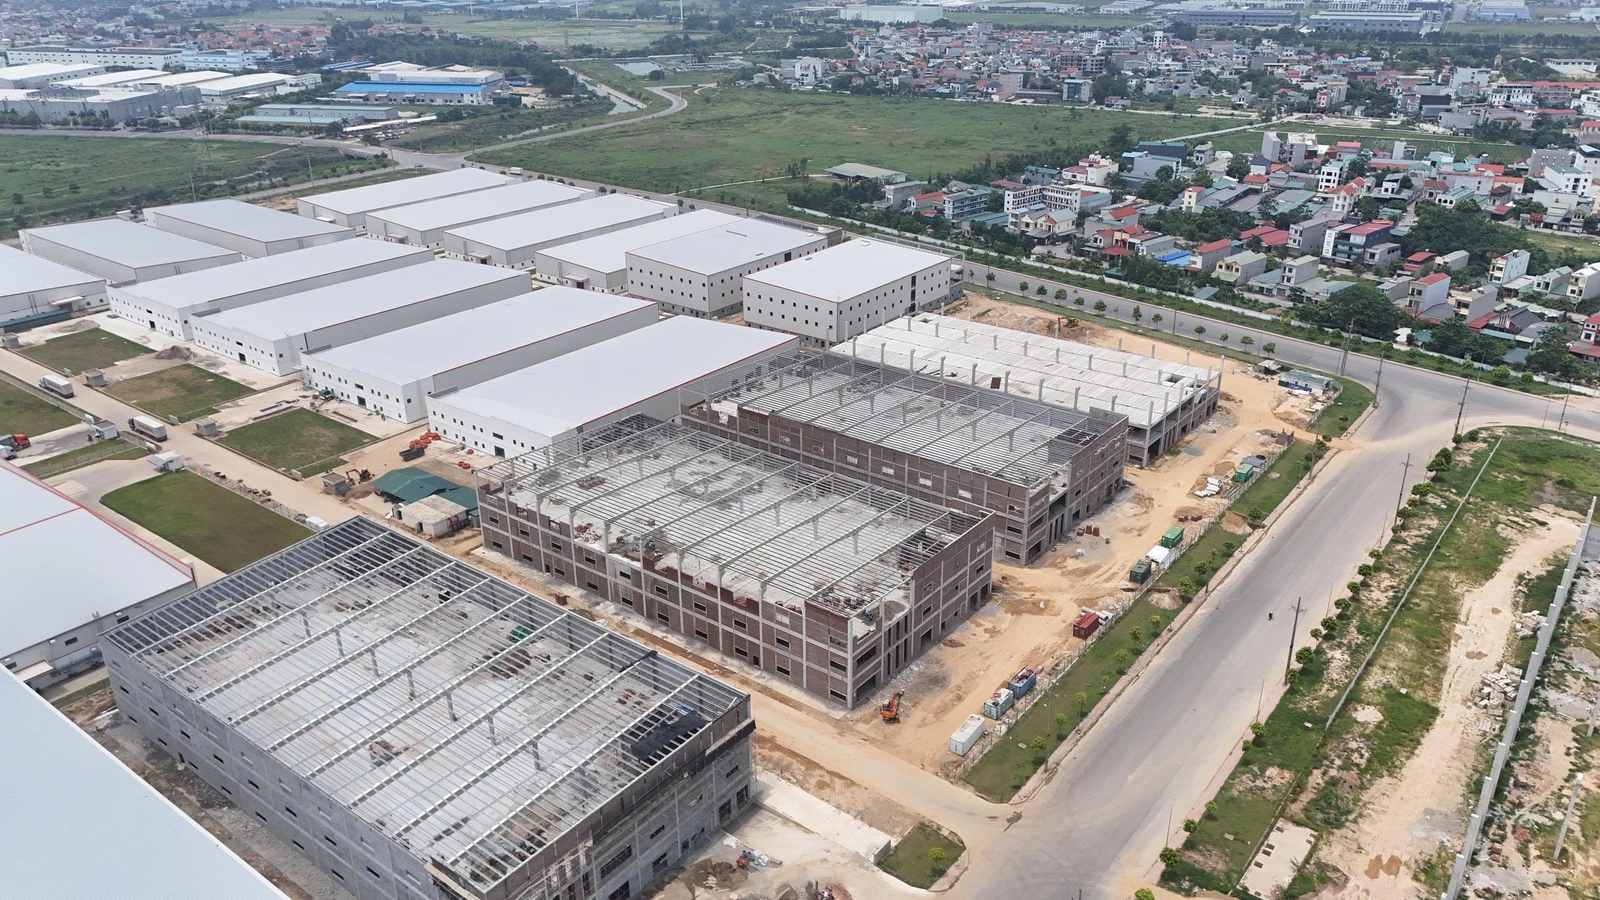
Khu nhà xưởng biệt lập bảo đảm điều kiện hải quan tại CNCTech Bá Thiện. Hình ảnh mang tính chất minh họa.
Thuế VAT doanh nghiệp EPE KCN Bá Thiện và thủ tục hải quan tại chỗ
Tại dự án CNCTech Bá Thiện, chính sách thuế vat doanh nghiệp epe kcn bá thiện giúp nhà đầu tư tiết kiệm chi phí đầu tư. Doanh nghiệp FDI giảm bớt áp lực vốn lưu động. Dòng tiền thông suốt. Hiệu quả kinh doanh tăng rõ rệt.
Khu công nghiệp nằm trên địa bàn huyện Bình Xuyên, tỉnh Vĩnh Phúc (cũ, nay thuộc tỉnh Phú Thọ). Nhà xưởng chế xuất hoạt động theo quy chế khu phi thuế quan. Doanh nghiệp tuân thủ cơ chế thuế giá trị gia tăng riêng biệt.
Hiểu rõ các nguyên tắc áp dụng thuế vat doanh nghiệp epe kcn bá thiện giúp phòng kế toán chuẩn hóa chứng từ. Hồ sơ hải quan khớp đúng luật định.
- Áp dụng thuế suất 0% cho hàng hóa và dịch vụ từ thị trường nội địa bán vào doanh nghiệp EPE.
- Giao dịch mua bán giữa hai doanh nghiệp EPE với nhau không thuộc đối tượng chịu thuế giá trị gia tăng.
- Bắt buộc mở tờ khai hải quan đối ứng xuất nhập khẩu tại chỗ để hoàn tất hồ sơ chứng từ thuế.
- Dịch vụ phục vụ bên ngoài ranh giới khuôn viên xưởng chế xuất vẫn chịu thuế suất thông thường.
1. Nguyên tắc áp dụng thuế suất thuế GTGT 0% cho doanh nghiệp EPE
Theo Thông tư 219/2013/TT-BTC của Bộ Tài chính, cơ chế thuế áp dụng cho doanh nghiệp chế xuất tại KCN Bá Thiện chia theo các nhóm giao dịch rõ ràng.
Nhóm thứ nhất gồm hàng hóa từ nội địa cung cấp vào xưởng EPE. Pháp luật coi đây là hoạt động xuất khẩu hàng hóa. Nhà cung ứng hưởng thuế suất 0% nếu có hợp đồng kinh tế và thanh toán qua ngân hàng.
Nhóm thứ hai là hàng hóa luân chuyển giữa các doanh nghiệp EPE. Giao dịch này không chịu thuế giá trị gia tăng. Toàn bộ chuỗi sản xuất diễn ra trong khu phi thuế quan độc lập.
Nhóm thứ ba là dịch vụ tiêu dùng ngoài khu chế xuất. Dịch vụ lưu trú khách sạn hoặc ăn uống ngoài ranh giới khu công nghiệp vẫn chịu thuế bình thường. Mức thuế suất là 8% hoặc 10% tùy danh mục dịch vụ.
Nhà đầu tư có thể tìm hiểu thêm về tiêu chuẩn hàng rào và camera an ninh tại bài viết hướng dẫn doanh nghiệp chế xuất EPE KCN Bá Thiện.
2. Điều kiện bắt buộc để hàng hóa cung cấp cho EPE hưởng thuế suất 0%
Để xuất hóa đơn thuế suất 0% cho doanh nghiệp EPE tại KCN Bá Thiện, nhà cung ứng nội địa cần chuẩn bị bộ hồ sơ pháp lý đối soát đầy đủ.
| Hồ sơ chứng từ | Yêu cầu kỹ thuật | Điểm cần kiểm tra |
|---|---|---|
| 1. Hợp đồng kinh tế | Ghi rõ tư cách pháp nhân EPE của bên mua hàng | Địa điểm giao hàng nằm trong nhà xưởng EPE |
| 2. Tờ khai hải quan | Tờ khai xuất khẩu tại chỗ và nhập khẩu tại chỗ | Thông quan trên hệ thống VNACCS đúng hạn |
| 3. Chứng từ ngân hàng | Ủy nhiệm chi chuyển khoản từ tài khoản công ty EPE | Bên mua không dùng tiền mặt thanh toán |
| 4. Hóa đơn giá trị gia tăng | Hóa đơn điện tử ghi thuế suất 0% | Khớp mã số tờ khai hải quan trên hóa đơn |
Doanh nghiệp có thể tìm hiểu thêm về mặt bằng hạ tầng công nghiệp tại chuyên mục pháp lý bất động sản công nghiệp và bài viết tổng quan Trung tâm công nghiệp CNCTech Bá Thiện 1.
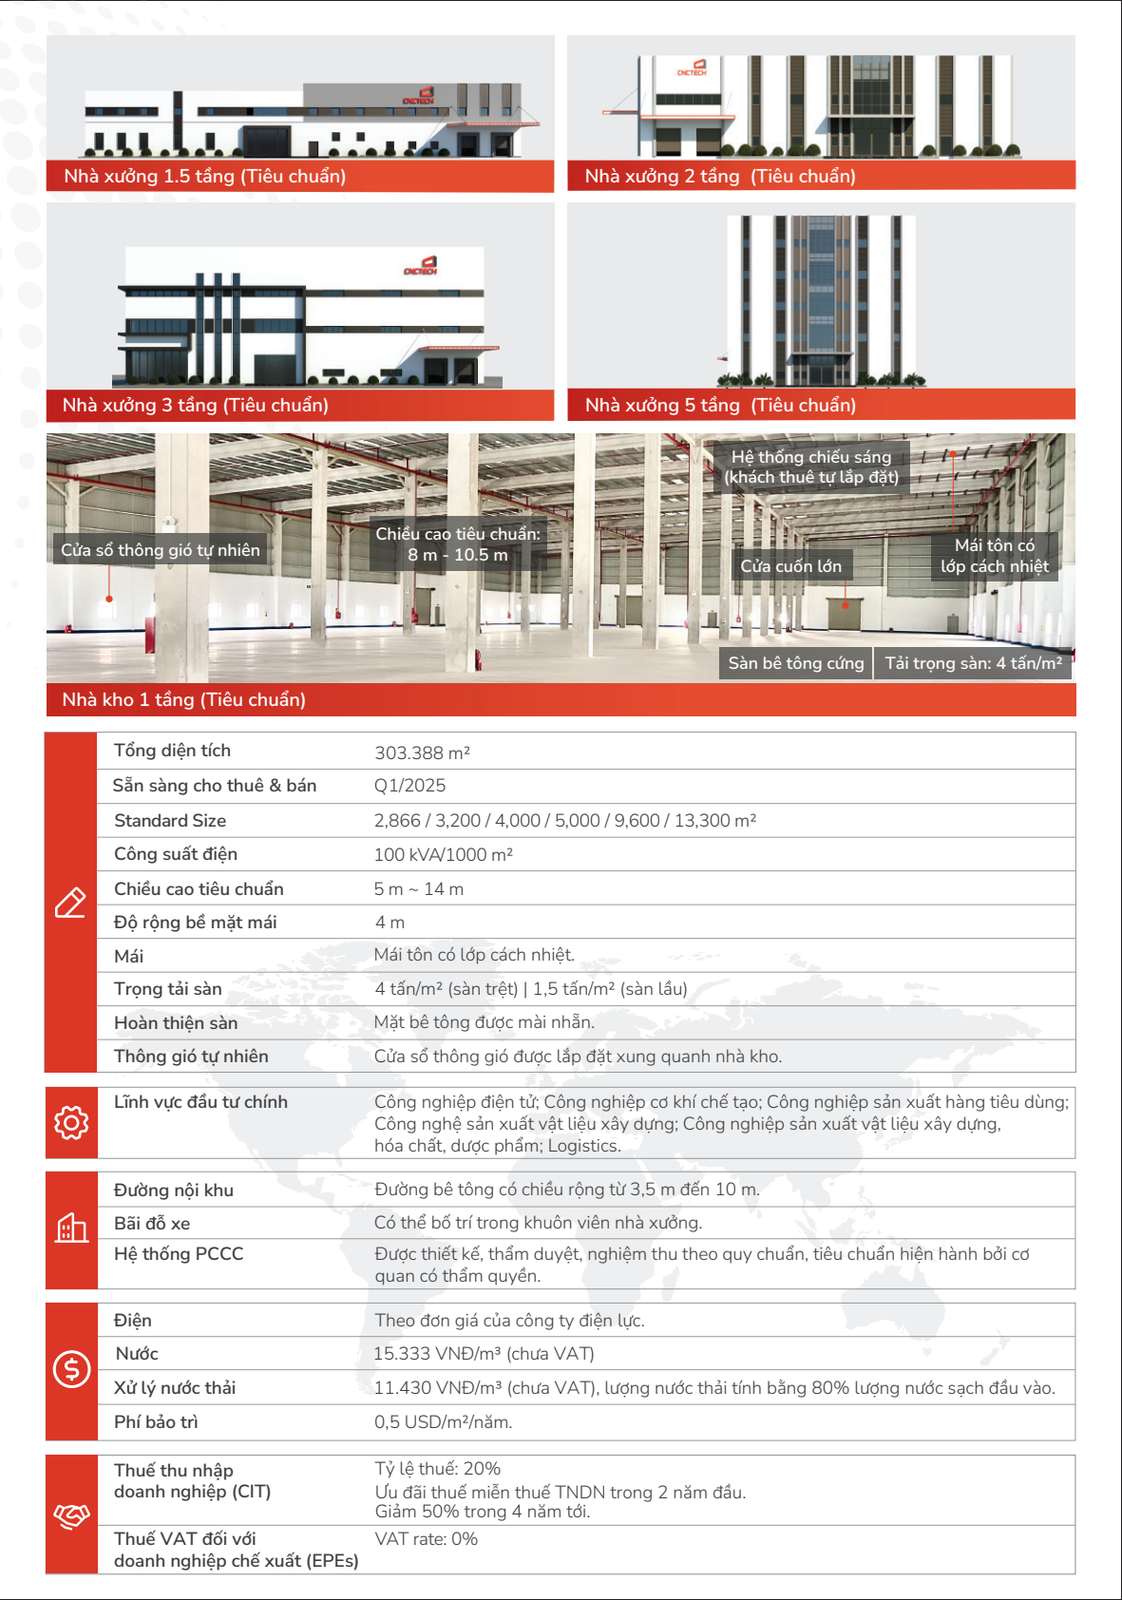
Khuôn viên kho bãi đáp ứng yêu cầu giám sát hải quan nghiêm ngặt. Hình ảnh mang tính chất minh họa.
3. Quy trình thực hiện thủ tục hải quan xuất nhập khẩu tại chỗ
Giao nhận hàng hóa tại chỗ là phương thức thông dụng giữa nhà sản xuất trong nước và doanh nghiệp EPE tại Bá Thiện. Quy trình gồm 4 bước kỹ thuật.
Bước một, bên bán nội địa mở tờ khai xuất khẩu tại chỗ trên hệ thống. Đơn vị ghi rõ địa chỉ giao hàng tại nhà xưởng EPE KCN Bá Thiện. Chi cục Hải quan phụ trách tiếp nhận tờ khai.
Bước hai, hai bên bàn giao hàng hóa thực tế tại khuôn viên kho xưởng. Phiếu xuất kho và biên bản giao nhận lập thành văn bản rõ ràng. Hàng hóa kiểm đếm cẩn thận.
Bước ba, doanh nghiệp EPE mở tờ khai nhập khẩu tại chỗ tương ứng. Thời hạn mở tờ khai tuân thủ đúng quy định của ngành hải quan. Hệ thống kết nối dữ liệu hai đầu.
Bước bốn, cơ quan hải quan hoàn tất đối soát dữ liệu trên cổng điện tử. Đây là căn cứ pháp lý để bên bán khấu trừ và hoàn thuế GTGT đầu vào. Thủ tục hoàn thành nhanh chóng.
Quý khách có thể xem thêm kinh nghiệm đàm phán hợp đồng xưởng tại bài viết thủ tục thuê xưởng tại CNCTech Bá Thiện.
4. So sánh nghĩa vụ thuế VAT giữa doanh nghiệp EPE và doanh nghiệp thông thường
Mô hình doanh nghiệp chế xuất tạo sự khác biệt về lưu chuyển tiền mặt và cấu trúc chi phí.
Về khâu nhập khẩu nguyên vật liệu, doanh nghiệp sản xuất thông thường phải tạm nộp trước 8% đến 10% tiền thuế VAT tại cửa khẩu. Doanh nghiệp EPE hoàn toàn không phải tạm nộp khoản tiền thuế này. Dòng tiền lưu thông liên tục. Vốn lưu động không bị đóng băng.
Về mua sắm máy móc tạo tài sản cố định, doanh nghiệp EPE mua thiết bị từ đối tác nội địa chịu thuế suất 0%. Doanh nghiệp thông thường phải trả đủ tiền thuế và chờ hoàn thuế nhiều tháng. Chi phí đầu tư ban đầu giảm rõ rệt. Tiến độ sản xuất đẩy nhanh.
Doanh nghiệp có thể tìm hiểu thêm về chính sách miễn giảm thuế thu nhập tại bài viết phân tích ưu đãi thuế KCN Bá Thiện.
5. Lưu ý trọng tâm khi lập hóa đơn điện tử cho doanh nghiệp EPE
Theo Nghị định 123/2020/NĐ-CP về hóa đơn điện tử, doanh nghiệp cần chú ý ba điểm kỹ thuật khi lập chứng từ cho xưởng EPE.
Điểm thứ nhất, bên bán nội địa sử dụng hóa đơn giá trị gia tăng điện tử. Dòng thuế suất ghi rõ 0%. Phần ghi chú thể hiện chính xác số hiệu tờ khai xuất khẩu tại chỗ.
Điểm thứ hai, khi xuất hàng đi nước ngoài, doanh nghiệp EPE lập hóa đơn thương mại quốc tế. Doanh nghiệp không cần phát hành hóa đơn giá trị gia tăng theo mẫu nội địa.
Điểm thứ ba, thông tin tên pháp nhân và mã số thuế phải trùng khớp với hồ sơ đăng ký đầu tư IRC. Địa chỉ nhà xưởng kiểm tra chi tiết. Kế toán lưu trữ hồ sơ cẩn thận.
Việc nắm vững quy định thuế vat doanh nghiệp epe kcn bá thiện bảo vệ quyền lợi thuế cho toàn bộ chuỗi cung ứng.
6. Câu hỏi thường gặp về thuế VAT doanh nghiệp EPE
Dịch vụ cho thuê nhà xưởng đối với doanh nghiệp EPE có áp dụng thuế suất 0% không?
Có. Theo Thông tư 219/2013/TT-BTC, hoạt động cho thuê nhà xưởng trong khu công nghiệp cấp cho doanh nghiệp EPE áp dụng thuế suất thuế GTGT 0% nếu có hợp đồng kinh tế và thanh toán qua ngân hàng.
Doanh nghiệp EPE có cần nộp tờ khai thuế GTGT định kỳ không?
Nếu doanh nghiệp EPE chỉ sản xuất hàng xuất khẩu và không kinh doanh nội địa thì không phải nộp tờ khai thuế GTGT hàng tháng cho cơ quan thuế.
Văn phòng phẩm và nhu yếu phẩm sinh hoạt nội địa có hưởng thuế suất 0% không?
Không. Hàng hóa phục vụ sinh hoạt cá nhân của cán bộ công nhân viên chịu mức thuế suất thông thường theo quy định hiện hành.
Biên soạn: Kỹ sư Nguyễn Văn Minh. Chuyên viên tư vấn pháp lý và thủ tục đầu tư công nghiệp tại Đất Nền Miền Bắc, am hiểu sâu sắc quy định thuế xuất nhập khẩu và cơ chế hải quan tại Phú Thọ và Vĩnh Phúc.
Nguồn tham khảo: Thông tư số 219/2013/TT-BTC của Bộ Tài chính; Nghị định 123/2020/NĐ-CP của Chính phủ; Văn bản số 1551/QĐ-UBND phê duyệt dự án.
Cập nhật: 16/11/2026
Thông tin mang tính tham khảo kỹ thuật, doanh nghiệp cần làm việc trực tiếp với Chi cục Hải quan quản lý trước khi mở tờ khai xuất nhập khẩu.